Представьте ситуацию: вы вложили все сбережения в акции одной компании, которая казалась вам самой надежной. А потом случается кризис, отчетность разочаровывает рынок, или просто меняется законодательство. Ваши деньги тают на глазах, а вы сидите перед монитором и понимаете, что потеряли половину капитала за пару недель. Знакомо? Именно так заканчивается история большинства инвесторов-новичков, которые игнорируют диверсификацию инвестиций. Это не просто умное слово из учебников по экономике, а ваш главный щит против рыночных штормов.
Многие думают, что диверсификация - это когда у вас есть немного акций, немного облигаций и пара долларов под матрасом. Но если эти активы падают одновременно, толку от такого «разнообразия» ноль. Настоящая защита работает только тогда, когда ваши инструменты ведут себя по-разному в одних и тех же условиях. Давайте разберемся, как собрать портфель, который переживет любые новости, и почему правило «не клади все яйца в одну корзину» нужно дополнить пониманием корреляции.
Почему простая корзина не спасает от краха
Самая частая ошибка начинающих - путать количество бумаг с реальным риском. Вы можете купить 10 разных российских компаний, но если все они зависят от цены на нефть или курса рубля, ваш портфель останется монолитным блоком риска. Когда ударяет системный кризис (как это было в марте 2020 года или после февраля 2022-го), такие активы синхронно летят вниз. Диверсификация имеет смысл только там, где есть низкая корреляция между инструментами.
Корреляция показывает, как движутся цены двух активов относительно друг друга. Если коэффициент близок к +1, они идут рука об руку. Если около -1, один растет, пока другой падает. Идеальный кандидат для портфеля - инструмент с корреляцией ниже 0,5 по отношению к остальным вашим позициям. Например, золото часто ведет себя противоположно акциям технологических компаний. В моменты паники инвесторы бегут в защитные активы, поддерживая баланс вашего счета.
Четыре уровня защиты вашего капитала
Чтобы диверсификация работала эффективно, нужно распределить капитал по четырем ключевым направлениям. Игнорирование любого из них оставляет дыры в вашей обороне.
- Инструментальная диверсификация. Это база. Вы должны владеть разными типами активов: акциями (доля в бизнесе), облигациями (долг государства или компаний), сырьем (золото, серебро) и валютой. Каждый из них реагирует на разные экономические триггеры.
- Секторальная диверсификация. Не покупайте только банки или только IT. Сочетайте нефтегаз, потребительский сектор, энергетику и здравоохранение. Если одна отрасль попадает под санкции или теряет спрос, другая может показать рост.
- Валютная диверсификация. Хранить все в рублях опасно при высокой инфляции или геополитической нестабильности. Оптимально держать минимум три валюты: рубль для текущих расходов, юань или дирхам ОАЭ для резервов, и твердые валюты (доллар, евро), если доступ к ним сохранен или заменен аналогами.
- Географическая диверсификация. Инвестировать только в свою страну - значит брать на себя весь страновой риск. Распределение средств между локальным рынком и развивающимися экономиками (например, Китай, Индия, Турция) снижает волатильность портфеля почти на 40%.
Как собрать портфель: конкретные цифры
Теория теорией, но давайте посмотрим на практику. Сколько активов нужно новичку? Эксперты Московской биржи и крупные брокеры сходятся во мнении: оптимальное количество позиций для частного инвестора - от 8 до 12 инструментов. Больше 30 активов управлять становится слишком дорого из-за комиссий, а меньше 5 - слишком рискованно.
Вот пример структуры консервативного портфеля, который сохраняет спокойствие владельца даже в турбулентные времена:
| Класс активов | Доля в портфеле | Зачем нужен |
|---|---|---|
| Облигации (ОФЗ и корпоративные) | 40% | Стабильный денежный поток и защита от падения акций |
| Акции (разные сектора) | 30% | Рост капитала выше инфляции в долгосроке |
| Валюта и замещающие облигации | 20% | Защита от девальвации национальной валюты |
| Золото / Товарные ETF | 10% | Страховка от гиперинфляции и черных лебедей |
Такой набор позволяет компенсировать убытки в одной части портфеля прибылью в другой. По данным исследований, смешанные портфели показывают волатильность на 35% ниже, чем чисто акционные, при этом сохраняя приемлемую доходность.
Ловушка ложной диверсификации
Есть коварная проблема, о которой редко пишут в брошюрах банков. Это дублирование рисков через похожие инструменты. Представьте, что вы купили акции Сбербанка, ВТБ и Газпрома. Вам кажется, что у вас три разные бумаги. Но их корреляция исторически составляла более 0,8. Это значит, что они двигаются почти как один актив. Когда рушится финансовый сектор или экономика страны, все три позиции падают вместе.
То же самое касается валют. Если вы держите доллары, евро и фунты стерлингов, ваша диверсификация слабая, потому что эти валюты сильно связаны между собой и зависят от политики ФРС и ЕЦБ. Лучше добавить в корзину китайский юань или турецкую лиру, чтобы разорвать эту связь.
Иван Соловьев, управляющий партнер RICOM, предупреждает: механическое раскладывание денег без анализа связей создает иллюзию безопасности. Перед покупкой нового актива всегда проверяйте его корреляцию с тем, что уже есть в вашем портфеле. Если она выше 0,7, этот актив мало что меняет в вашей стратегии.
Перебалансировка: техническое обслуживание портфеля
Собрать портфель однажды недостаточно. Рынок постоянно меняется, и доли активов начинают «ползти». Допустим, акции выросли на 50%, а облигации стояли на месте. Теперь акции занимают не 30%, а 50% портфеля. Ваш риск резко вырос, хотя вы ничего не делали руками.
Чтобы вернуть структуру к целевой, нужна перебалансировка. Есть два подхода:
- По времени. Раз в полгода или год вы приводите доли к исходным цифрам. Продаете то, что выросло, и покупаете то, что упало.
- По порогу. Корректировка происходит, только если доля актива отклонилась от плана более чем на 5-10%. Этот метод эффективнее, так как заставляет вас фиксировать прибыль на пике и покупать на дне.
Статистика показывает, что портфели, корректируемые регулярно, показывают на 3,2% годовых больше доходности, чем те, что оставлены на самотек. Это плата за дисциплину, которая превращает хаос рынка в предсказуемый механизм.
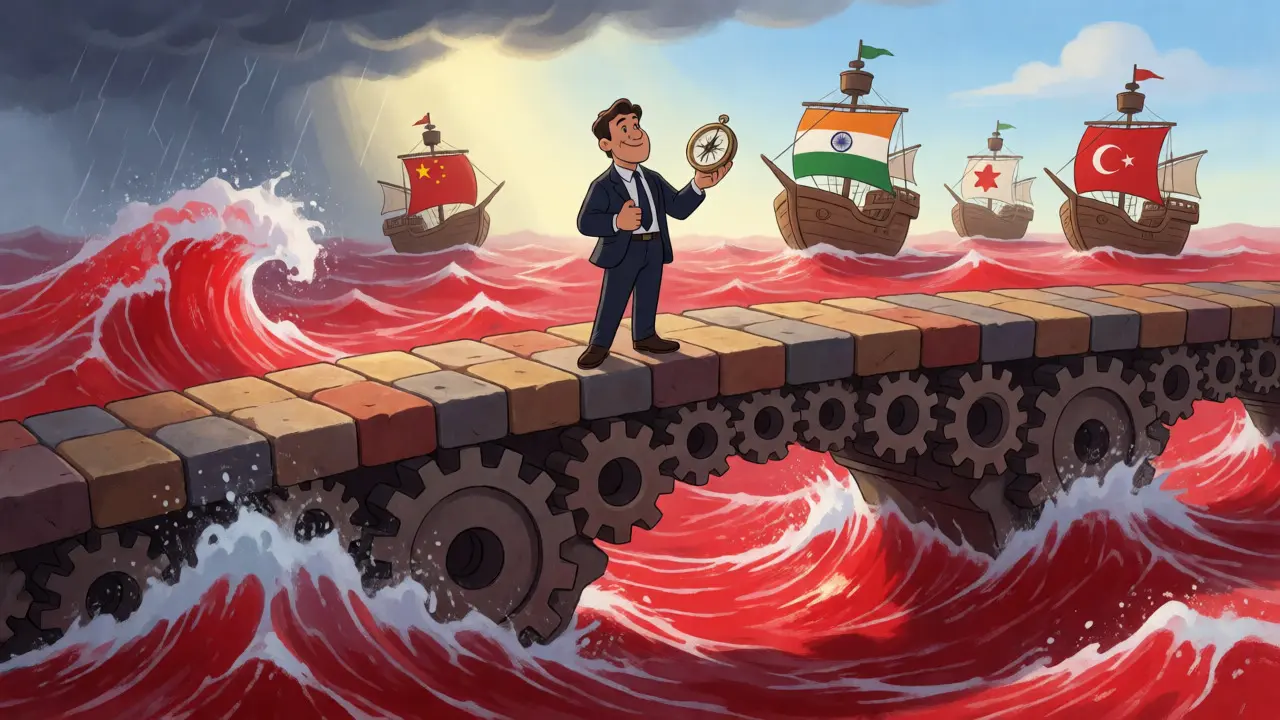
Ограничения и реалии российского инвестора
Нельзя игнорировать контекст. Для инвесторов в России традиционная географическая диверсификация усложнилась. Доступ к иностранным биржам ограничен, а комиссии на покупку зарубежных активов выросли. Кроме того, ЦБ РФ вводил ограничения на долю иностранных ценных бумаг в портфелях неквалифицированных инвесторов.
Что делать в таких условиях?
- Используйте замещающие облигации. Они дают валютную защиту, но торгуются на российской бирже и рассчитываются в рублях.
- Смотрите на дружественные рынки. Активы Китая, Индии и Турции становятся альтернативой западным индексам.
- Не забывайте про недвижимость. Покупка квадратного метра в другом регионе или стране - тоже форма диверсификации, хоть и менее ликвидная.
Помните, что диверсификация не гарантирует прибыль. Она гарантирует выживание. Ваша цель - не стать богатым завтра, а не разориться послезавтра. В периоды глобальных кризисов корреляция всех активов стремится к единице (все падает), поэтому наличие подушки безопасности в виде наличных или коротких облигаций критически важно.
FAQ: Частые вопросы о диверсификации
Сколько активов должно быть в идеальном портфеле новичка?
Для начинающего инвестора оптимумом считается 8-12 различных инструментов. Меньшее количество не обеспечивает должного снижения риска, а большее приводит к росту транзакционных издержек и сложности управления. Важно, чтобы эти активы принадлежали к разным классам и секторам.
Помогает ли диверсификация при сильном кризисе, когда падает всё?
Да, но эффект зависит от типа кризиса. При панических распродажах корреляция активов действительно растет, и многие инструменты дешевеют одновременно. Однако диверсифицированный портфель всегда теряет меньше, чем концентрированный. Ключевую роль играют защитные активы: короткие государственные облигации и золото, которые могут сохранить стоимость или вырасти, компенсируя потери в акциях.
Нужно ли диверсифицироваться внутри одного класса активов, например, только среди акций?
Обязательно. Даже если вы инвестируете только в акции, нельзя покупать бумаги одной отрасли или одной страны. Нужно выбирать компании из разных секторов экономики (IT, ритейл, энергетика, промышленность). Это защищает от специфических рисков отдельных отраслей, таких как изменение регуляторики или падение спроса на конкретный продукт.
Как часто нужно проводить перебалансировку портфеля?
Рекомендуется пересматривать структуру портфеля раз в полгода или год. Также стоит внедрить правило порога: если доля какого-то актива отклонилась от целевой более чем на 5-10%, необходимо провести ребалансировку немедленно. Это помогает автоматически продавать переоцененные активы и покупать недооцененные.
Работает ли диверсификация для криптовалют?
Криптовалюты обладают крайне высокой корреляцией друг с другом. Биткоин, Эфириум и другие токены часто движутся синхронно. Поэтому持有 нескольких видов криптовалют не дает полноценной диверсификации. Криптоактивы лучше рассматривать как отдельный высокорисковый слот в портфеле (до 5-10%), дополненный классическими инструментами.
Комментарии
Roman Topchiy
Диверсификация это не просто про активы а про распределение внимания и энергии в пространстве возможностей где каждый элемент портфеля должен резонировать с общей гармонией рынка иначе мы получаем хаос вместо порядка и тогда даже самые умные алгоритмы бессильны перед лицом человеческой паники которая всегда побеждает логику
Saraah Sofiia
Interesting perspective on correlation. I have been looking into diversifying my portfolio with assets from friendly markets as well since access to western exchanges is limited here.
Ольга Корсакова
Ой, я так рада что наткнулась на эту статью! У меня как раз была ситуация когда я купила кучу акций разных компаний но они все упали вместе потому что зависели от одного сектора. Теперь буду смотреть на корреляцию, спасибо за инфу!
Елена Фирулева
Уточните пожалуйста по поводу замещающих облигаций. Насколько сильно их доходность отличается от классических ОФЗ в текущих реалиях и есть ли скрытые риски при ребалансировке?
Вячеслав Владимиров
Уважаемые коллеги и участники дискуссии,
позвольте выразить искреннюю благодарность автору материала за столь глубокое и исчерпывающее освещение темы диверсификации инвестиционного капитала. Действительно, многие начинающие инвесторы склонны недооценивать важность анализа корреляционных связей между различными финансовыми инструментами, полагаясь исключительно на количественное расширение списка активов в своем портфеле.
Как верно было отмечено в статье, истинная защита капитала заключается не в простом накоплении различных бумаг, а в стратегическом подборе инструментов, которые демонстрируют низкую или отрицательную корреляцию друг с другом в условиях рыночной турбулентности. Это позволяет сглаживать волатильность и обеспечивать более предсказуемый рост стоимости портфеля на длительных горизонтальных интервалах.
Особого внимания заслуживает раздел о перебалансировке, который напоминает нам о необходимости регулярного технического обслуживания наших финансовых конструкций. Дисциплина в следовании заранее определенным правилам ребалансировки является тем краеугольным камнем, который отделяет успешного инвестора от того, кто постоянно гонится за рынком и теряет деньги на эмоциях.
В заключение хотел бы добавить, что для российского инвестора особенно актуальным становится поиск альтернативных источников диверсификации, таких как дружественные рынки и специализированные инструменты вроде замещающих облигаций. Эти меры позволяют сохранить баланс риска и доходности даже в условиях ограниченного доступа к традиционным зарубежным площадкам.
Благодарю всех за участие в обсуждении и желаю каждому стабильного роста вашего благосостояния и спокойствия в любое время суток.
Ольга Солдатова
Вы все тут такие умные с вашими корреляциями и ребалансировками а я сижу и смотрю как мой депозит тает медленнее чем акции но быстрее чем золото...
Зачем вообще эти сложные схемы если рынок - это казино где крупье всегда в плюсе?
Я уже устала читать эти статьи про "долгий срок" и "дисциплину" когда каждый день новости кричат что завтра конец света и лучше держать наличку под матрасом
Мне кажется вся эта теория диверсификации работает только для тех у кого есть лишние миллионы чтобы играть в эти игры а обычный человек просто боится потерять последнее
И почему никто не пишет честно что иногда проще ничего не делать и ждать пока экономика сама восстановится чем пытаться угадать тренд
Корреляция растет до единицы в кризис и все ваши красивые графики летят в ад вместе с надеждами на спокойный сон
Это не защита это иллюзия контроля над хаосом который невозможно контролировать
Я чувствую себя обманутой этими советами которые требуют времени денег и нервов которых у нас нет
Почему нельзя просто купить индекс и забыть? Зачем эти танцы с бубном вокруг секторов и валют?
Наверное потому что брокерам нужно чтобы мы чаще торговали и платили комиссии
А мы верим им потому что хотим верить что можем обыграть систему
Но система всегда сильнее отдельной личности какой бы диверсифицированной она ни была
Спасибо конечно за информацию но мне стало еще тревожнее после прочтения
Теперь я буду проверять корреляцию каждого чиха рынка и спать перестану окончательно