Знакомо чувство, когда вы заходите в магазин за хлебом, а выходите с новым гаджетом и тремя парами кроссовок? Вы не одиноки. По данным исследований, импульсивные покупки составляют до 40% всех розничных транзакций в России. Это не просто случайность или слабость характера - это хорошо отлаженный механизм, который маркетологи используют против вашего кошелька.
В этой статье мы разберем, почему наш мозг так легко поддается соблазнам, сколько денег мы теряем из-за спонтанных решений и, главное, какие конкретные шаги помогут вернуть контроль над личными финансами. Мы опираемся на данные российских исследований 2023-2024 годов и практические советы финансовых консультантов.
Что такое импульсивная покупка и чем она опасна
Импульсивная покупка - это незапланированное приобретение товара или услуги, совершаемое под влиянием эмоций, а не реальной потребности. Впервые термин стал активно изучаться в маркетинге еще в 1950-х годах, но системный подход появился только в 1980-х благодаря работам психолога Ричарда Багоцци (Richard Bagozzi). Сегодня эксперты выделяют два ключевых признака такого поведения: отсутствие предварительного планирования и эмоциональная окраска решения.
Почему это проблема? Потому что такие траты разрушают бюджет. Согласно статистике сервиса Skillbox (2024), незапланированные расходы могут увеличивать ежемесячные траты на 30-50%. Представьте ситуацию: вы пошли в магазин с лимитом в 7 000 рублей, а потратили 17 500. Итог - нехватка денег на коммунальные услуги и стресс до следующей зарплаты. Финансовый аналитик Алексей Волков из SRavni.ru предупреждает о формировании «долговой ямы»: финансовые потери ведут к чувству вины, которое человек пытается заглушить новой спонтанной покупкой. Получается замкнутый круг зависимости.
Психология процесса: почему мы покупаем лишнее
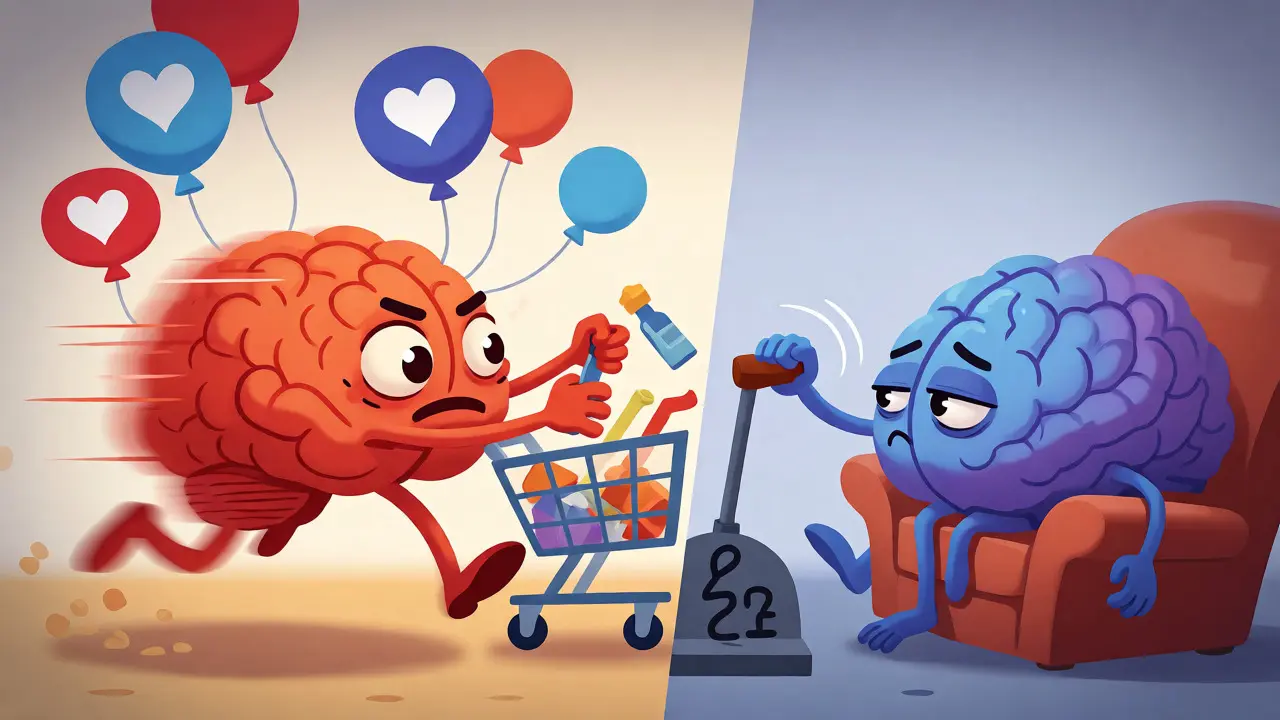
Чтобы победить врага, нужно понять его оружие. Нобелевский лауреат Даниэль Канеман в своей книге «Думай медленно... Решай быстро» объясняет механику этого процесса. Наш мозг работает по двум системам: быстрой, интуитивной и медленной, рациональной. При виде приятного предмета активируется первая система, которая требует немедленного удовлетворения желания. Вторая система, отвечающая за анализ последствий, часто оказывается слишком ленивой или уставшей, чтобы включить тормоза.
| Критерий | Импульсивная покупка | Осознанная покупка |
|---|---|---|
| Триггер | Эмоции, стресс, реклама, скидка | Реальная потребность, план расходов |
| Время принятия решения | Мгновенно (секунды) | Обдуманно (часы, дни) |
| Убеждение | «Я заслужил», «Это все, что я могу себе позволить» | «Это инвестиция в комфорт/здоровье», «Это соответствует целям» |
| Результат после покупки | Чувство вины, сожаление, пустота | Удовлетворение, уверенность, спокойствие |
Социальные сети усиливают этот эффект. Лайки, комментарии и демонстрация чужих покупок создают иллюзию, что вы обязаны соответствовать определенному стандарту жизни. Если вы чувствуете тревогу при мысли пропустить распродажу на Wildberries или Ozon, скорее всего, вами управляет социальное давление, а не реальная нужда.
Маркетинговые ловушки: как нас обманывают онлайн и офлайн
Магазины знают о слабостях нашего мозга лучше, чем мы сами. Электронная коммерция демонстрирует особенно высокие показатели импульсивности: 45% покупок в онлайн-магазинах совершаются спонтанно, против 30% в обычных торговых центрах. Почему? Потому что алгоритмы работают без выходных.
- Тактика дефицита: Надписи «Осталось всего 3 штуки» или таймеры обратного отсчета вызывают страх упустить выгоду (FOMO - fear of missing out).
- Персонализация: Блоки «Товары, которые просматривали другие» или рекомендации на основе истории поиска создают ложное ощущение уникальности предложения.
- Простота оплаты: Сохраненные карты в браузере и кнопки «Купить в один клик» убирают барьер между желанием и действием. Вы даже не успеваете задуматься, как деньги уже списаны.
В офлайн-магазинах работают витрины и расположение товаров. Кассовые зоны заполнены мелочами, которые легко бросить в корзину, не думая. Скидки вроде «2 по цене 1» часто выгодны продавцу, но не всегда покупателю, если второй товар вам не нужен.
Практические методы борьбы с импульсивными тратами
Как остановить себя? Психологи и финансовые консультанты предлагают проверенные стратегии. Вот пять правил, которые реально работают:
- Правило 24 часов. Увидели вещь мечты? Не покупайте сразу. Подождите сутки. Часто желание исчезает, как только проходит первичный эмоциональный всплеск. Для крупных покупок используйте правило 30 дней.
- Четкий список покупок. Составляйте его заранее и строго следуйте ему. Если чего-то нет в списке - оно не попадает в корзину. Исключение можно сделать для одного пункта, но не более.
- Ограничение доступа к кредиткам. Оставьте дома кредитную карту или удалите ее данные из сохраненных в браузере. Необходимость вводить номер карты вручную дает мозгу время на размышление.
- Анализ эмоций перед оплатой. Спросите себя: «Я покупаю это потому, что мне грустно/скучно/тревожно?» Если да, купите себе кофе или прогулку вместо дорогой вещи.
- Финансовые лимиты. Выделите фиксированную сумму на «развлечения» и «спонтанные траты». Кончились деньги - значит, больше ничего не покупаем до конца месяца.
Финансовый консультант Елена Петрова рекомендует использовать приложения для ведения бюджета, такие как «Дзен-мани» или «Манимен». Они позволяют видеть остаток средств в реальном времени. Когда вы видите, что лимит на еду почти исчерпан, рука сама опускается, прежде чем купить очередную безделушку.
Как сформировать привычку осознанного потребления
Изменение поведения требует времени. По данным talari.ru, устойчивая привычка формируется за 2-6 месяцев регулярной практики. Однако первые результаты видны уже через 30 дней: незапланированные траты снижаются на 25-40%. Главное - не ругать себя за срывы. Импульсивные покупки - это не порок, а сигнал о том, что вам нужна поддержка или отдых.
Центральный банк России запустил образовательную программу «Финансовая грамотность», включающую модуль по управлению импульсивными тратами. Банки также внедряют полезные функции: уведомления о превышении лимитов, категории расходов и возможность временно заблокировать карту. Используйте эти инструменты. Например, функция «Карманы» в Тинькофф или Сбербанк Онлайн позволяет автоматически переводить сдачу или часть дохода в накопления, делая их менее доступными для спонтанных трат.
Помните слова психолога Марины Ивановой: «Главное препятствие - это то, что импульсивные покупки являются психологической зависимостью». Поэтому подход должен быть комплексным. Работайте не только с деньгами, но и с эмоциями. Замените шопинг другими источниками дофамина: спортом, хобби, общением с друзьями.
Сколько россиян совершают импульсивные покупки?
Согласно опросу Skillbox, проведенному в январе 2024 года, 78% россиян совершают импульсивные покупки хотя бы раз в месяц. При этом 42% испытывают чувство вины после таких приобретений, а 29% признались, что из-за них брали кредиты или занимали деньги.
Где чаще происходят импульсивные покупки: онлайн или офлайн?
Онлайн-покупки подвержены импульсивности сильнее. По данным отчетов рынка, 45% покупок в интернет-магазинах совершаются спонтанно, тогда как в офлайн-торговле этот показатель составляет около 30%. Это связано с простотой оформления заказа и персонализированными рекомендациями алгоритмов.
Какое правило помогает избежать спонтанных трат?
Наиболее эффективным считается «правило 24 часов». Если вы хотите купить что-то незапланированное, подождите одни сутки. Часто эмоциональное желание угасает, и вы понимаете, что товар вам не нужен. Для дорогих покупок рекомендуется ждать от 3 до 30 дней.
Можно ли полностью отказаться от импульсивных покупок?
Не обязательно полностью отказываться. Эксперты отмечают, что небольшие спонтанные радости полезны для психики, если они контролируются. Важно иметь отдельный бюджет на такие траты (например, 5-10% от дохода) и не выходить за его рамки. Проблема возникает только тогда, когда импульсивные покупки становятся системой и вредят финансовому здоровью.
Какие приложения помогают контролировать импульсивные траты?
Популярные российские приложения для учета финансов включают «Дзен-мани», «Манимен», а также встроенные аналитические инструменты в мобильных банках («Сбербанк Онлайн», «Тинькофф»). Они позволяют устанавливать лимиты по категориям и получать уведомления о расходах в реальном времени.