Знаете ли вы, что в 2026 году разница в налогах между владельцем ООО и индивидуальным предпринимателем при размещении 5 миллионов рублей на депозите может составить более 400 тысяч рублей? Это не опечатка. С начала года вступили в силу изменения, которые радикально изменили правила игры для бизнеса. Если раньше ИП могли спокойно использовать банковские вклады как часть своего капитала, то теперь они попали под жесткий контроль НДФЛ, тогда как ООО сохранили выгодные условия через налог на прибыль или УСН.
Многие руководители до сих пор путают понятия «вклад» и «депозит», считая их синонимами. Но для бухгалтерии и налоговой инспекции это разные вещи с разными последствиями. В этой статье мы разберем, как правильно разместить свободные средства компании, какие документы потребуются в банке и почему лимит страхования в 1,4 миллиона рублей - это ловушка для малого бизнеса. Мы посмотрим на реальные цифры рынка Тюмени и всей России, чтобы вы могли принять взвешенное финансовое решение уже сегодня.
Чем корпоративный депозит отличается от личного вклада
Главное отличие кроется не в ставке (хотя она тоже важна), а в правовой природе денег. Когда вы кладете деньги на счет как физическое лицо, вы защищаете свои личные сбережения. Когда это делает компания, вы управляете оборотными средствами. Депозит юридического лица - это инструмент финансового управления, позволяющий временно свободным денежным средствам организации приносить доход, оставаясь ликвидными.
Физические лица часто выбирают короткие сроки и возможность пополнения. Бизнес же смотрит на горизонт планирования. По данным исследований за конец 2025 года, 78% средних компаний предпочитают фиксированные ставки на срок от полугода до года. Почему? Потому что нестабильность ставок пугает больше, чем инфляция. Фиксация дохода позволяет точно рассчитать бюджет на квартал.
Еще один критический момент - доступ к деньгам. У физических лиц есть право досрочного снятия с потерей процентов, но без штрафов сверх этого. Для юрлиц договор может предусматривать жесткие санкции за досрочное расторжение, особенно если ставка была высокой. Поэтому прежде чем подписывать бумагу, честно ответьте себе: когда вам понадобятся эти деньги? Через месяц или через год?
Налоговый ад: почему ИП теряют, а ООО выигрывают
С 1 января 2026 года ситуация с налогообложением процентных доходов стала острой темой для всех владельцев малого бизнеса. Давайте разберем механику на конкретном примере.
Представим, что у вас есть 5 миллионов рублей на вкладе под 16% годовых. Годовой доход составляет 800 тысяч рублей.
- Для ИП: Доход свыше необлагаемого минимума облагается НДФЛ по ставке 13% или 15%. При таком доходе вы попадете в повышенную ставку. Итоговый налог составит около 120-150 тысяч рублей. Важно: этот доход нельзя учесть в расходах по УСН «Доходы минус расходы», он просто изымается государством.
- Для ООО на ОСНО: Проценты учитываются во внереализационных доходах. Налог на прибыль (20%) рассчитывается только с прибыли, которую можно уменьшить на другие расходы компании. Часто итоговая налоговая нагрузка оказывается ниже, чем у ИП.
- Для ООО на УСН 6%: Вы платите 6% с полученного дохода. С 800 тысяч рублей налог составит всего 48 тысяч рублей. Разница с ИП очевидна.
Именно поэтому эксперты прогнозируют массовый переток средств от индивидуальных предпринимателей в структуры с ограниченной ответственностью. Если вы еще не переоформили активы, сейчас самое время проконсультироваться с бухгалтером. Возможно, открытие отдельного счета в ООО сэкономит вам значительную сумму ежегодно.
Ловушка страхования: почему 1,4 млн рублей мало для бизнеса
Все знают про Агентство по страхованию вкладов (АСВ). Для обычных граждан лимит компенсации вырос до 2,8 миллиона рублей. Но вот сюрприз для бизнеса: страховое покрытие для юридических лиц остается на уровне 1,4 миллиона рублей на одну организацию в одном банке.
Это вдвое меньше, чем для физлиц. Почему так? Государство исходит из того, что бизнес умеет диверсифицировать риски лучше, чем обыватель. Но давайте будем реалистами. Средний остаток на расчетном счете небольшой торговой фирмы в Тюмени легко превышает 2-3 миллиона рублей. Если банк лишится лицензии, вы потеряете все, что выше 1,4 миллиона.
| Параметр | Физическое лицо | Юридическое лицо / ИП |
|---|---|---|
| Лимит страхования АСВ | 2,8 млн руб. | 1,4 млн руб. |
| Налог на проценты (2026) | НДФЛ 13-15% (свыше лимита) | Налог на прибыль / УСН (для ООО); НДФЛ (для ИП) |
| Минимальная сумма открытия | От 10-50 тыс. руб. | От 50 тыс. до 1 млн руб. |
| Требуемые документы | Паспорт, СНИЛС | Устав, ЕГРЮЛ, карточка образцов, отчетность |
Что делать малому бизнесу с крупными суммами? Не класть все яйца в одну корзину. Разбивайте крупные суммы на несколько банков. Да, это усложнит мониторинг, но сохранит нервы и деньги. Некоторые банки предлагают программы «зонтичного страхования» для крупных клиентов, но они обычно доступны компаниям с оборотом от сотен миллионов рублей.
Как открыть депозит: пошаговый чек-лист
Процедура открытия корпоративного вклада сложнее, чем личного. Банки обязаны проводить тщательную проверку по закону 115-ФЗ («О противодействии легализации доходов»). Вот типичный путь, который проходит клиент в Сбербанке или ВТБ:
- Подготовка документов. Вам понадобятся: действующий устав, свидетельство о регистрации (или лист записи ЕГРЮЛ), приказ о назначении директора, паспорт директора, карточка с образцами подписей и оттиска печати. Срок действия выписки из ЕГРЮЛ - не более 30 дней.
- Комплаенс-проверка. Банк анализирует происхождение средств. Если вы вносите крупную сумму сразу после ее поступления от контрагента, будьте готовы объяснить источник. Это занимает от 2 до 7 рабочих дней.
- Выбор продукта. Сравните предложения. Обратите внимание не только на ставку, но и на условия частичного снятия. Продукты типа «Стабильный» дают максимальный процент, но замораживают деньги. «Оперативный» позволяет снимать средства, но ставка будет ниже.
- Подписание договора. Требуется электронная подпись (ЭЦП) руководителя. Без нее дистанционное оформление невозможно.
Совет из практики: заранее убедитесь, что у вашей компании нет задолженности по налогам и сборам. Даже копеечный долг может стать основанием для отказа в открытии нового продукта или задержки процедуры. Проверьте статус на сайте ФНС перед визитом в банк.
Актуальные ставки и тренды рынка в 2026 году
Ключевая ставка ЦБ РФ стабилизировалась на уровне 16%, что напрямую влияет на стоимость денег для бизнеса. В начале 2026 года средние ставки по срочным депозитам для юрлиц варьируются в диапазоне 14,5% - 17,5% годовых.
Где искать лучшие условия?
- Крупные госбанки (Сбербанк, ВТБ): Предлагают надежность, но часто требуют высоких минимальных сумм (от 1 млн руб.) для получения максимальной ставки. Ставки для них консервативны, зато процедура прозрачна.
- Региональные банки: Могут предложить на 1-2 процентных пункта выше, чтобы привлечь клиентов. Однако проверяйте рейтинг надежности банка перед размещением средств.
- Нишевые предложения: Некоторые банки делают надбавки за комплексное обслуживание (если у вас там же зарплатный проект или эквайринг). Обязательно спросите менеджера о таких бонусах.
Эксперты предупреждают: не гонитесь за аномально высокими ставками. Если банк предлагает 19-20% годовых, пока ключевая ставка 16%, это может сигнализировать о проблемах с ликвидностью самого банка. Он пытается срочно набрать капитал любой ценой.
Стратегия размещения: сколько держать на депозите?
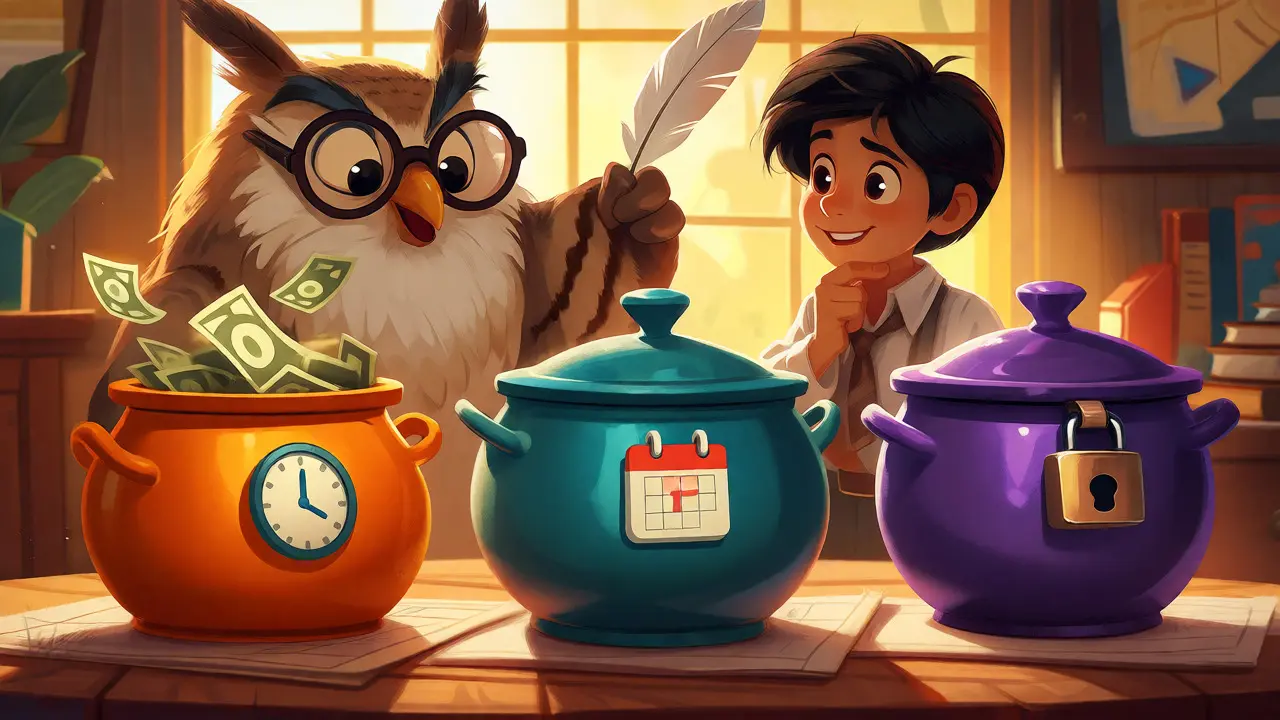
Не вся выручка должна лежать на депозите. Ваша задача - балансировать между ликвидностью и доходностью. Используйте метод «трех горшков»:
- Операционный резерв (20%): Держите на текущем счете или накопительном счете с возможностью мгновенного снятия. Эти деньги нужны для оплаты поставщикам и зарплаты каждый день.
- Тактический фонд (50%): Размещайте на коротких депозитах (30-90 дней). Это позволит получать процент, сохраняя гибкость на случай срочных закупок или форс-мажоров.
- Стратегическая подушка (30%): Кладите на длинные сроки (год и более) под фиксированную ставку. Эти деньги вы планируете потратить на развитие, ремонт офиса или технику через год.
Такой подход снижает риск того, что вам придется разрывать дорогой долгосрочный договор ради срочной оплаты счетов.
FAQ: Частые вопросы о вкладах для бизнеса
Можно ли ИП открывать вклад как юридическое лицо?
Нет, индивидуальный предприниматель не является юридическим лицом. Он открывает счет как физическое лицо, но с указанием статуса ИП. Однако с 2026 года налоговые последствия для таких вкладов стали менее выгодными по сравнению с ООО из-за обязательного уплаты НДФЛ на проценты.
Что будет с моими деньгами, если банк обанкротится?
Агентство по страхованию вкладов вернет вам до 1,4 миллиона рублей. Сумма сверх этого лимита возвращается в ходе конкурсного производства, что может занять годы, и вы получите лишь часть средств (обычно 30-70%). Поэтому для сумм свыше 1,4 млн рублей рекомендуется диверсификация по разным банкам.
Обязательно ли платить налог с процентов по вкладу ООО?
Да, но механизм зависит от системы налогообложения. На УСН «Доходы» (6%) налог берется со всей суммы процентов. На ОСНО проценты включаются в базу налога на прибыль, откуда можно вычесть убытки прошлых лет или другие расходы, что часто снижает эффективную ставку налога.
Можно ли снять деньги с депозита досрочно?
Технически да, но условия зависят от договора. Обычно при досрочном расторжении начисленные проценты пересчитываются по ставке «до востребования» (часто это 0,01-1%), либо применяется штраф. Перед открытием вклада уточните в договоре пункт о досрочном снятии.
Какие документы нужны для открытия вклада юрлицу?
Стандартный пакет включает: устав, лист записи ЕГРЮЛ (не старше 30 дней), приказ о назначении руководителя, паспорт руководителя, карточку с образцами подписей и печатью. Также банк может запросить бухгалтерскую отчетность за последний период.
Комментарии
Никита Быков
Давайте сразу к делу: статья хорошая, но она немного упрощает реальность для тех, кто уже работает с крупными суммами.
Во-первых, про диверсификацию по банкам из-за лимита АСВ в 1,4 млн. Это действительно так, но многие забывают про комиссионные и административную нагрузку. Если у вас на счету 10 миллионов, вам нужно открыть минимум 8 счетов в разных банках (чтобы не пересекаться по страховке), а это значит - 8 раз проходить комплаенс, 8 раз обновлять карточки образцов подписей, 8 раз платить за РКО или искать бесплатные пакеты, которые часто ограничены по обороту. В итоге вы можете потерять больше на комиссиях и времени бухгалтера, чем сэкономите на налогах или риске банкротства одного банка.
Во-вторых, момент с ИП. Автор верно подметил, что НДФЛ съедает доход, но он не упомянул про УСН «Доходы минус расходы». Там проценты по депозиту вообще не включаются ни в доходы, ни в расходы. То есть если вы на этой системе, то налог с процентов платится отдельно от основного налога, и оптимизировать его через убытки прошлых лет нельзя. Для многих мелких ИП, которые сидят на минимальных ставках, разница между ООО и ИП может быть не такой уж катастрофической, как написано в статье, особенно если учесть затраты на содержание юрлица (бухгалтерия, отчетность, риски субсидиарной ответственности).
И третье, про ставки. 16% ключевая ставка - это надолго? Не факт. Сейчас рынок живет ожиданиями снижения ставки во второй половине года. Если вы сейчас откроете длинный депозит на год под фикс, вы фиксируете высокую доходность, что хорошо. Но если вы возьмете короткий депозит на 3 месяца, а потом ставку снизят до 12%, вы просто потеряете время на переоформление. Стратегия «трех горшков» тут не совсем работает без учета прогнозов ЦБ. Нужно смотреть на форвардные кривые, а не только на текущие предложения банков.
Andrii Liubivyi
Глубоко возмущена подходом автора к интерпретации налоговых изменений. Складывается впечатление, что государство целенаправленно наказывает индивидуальных предпринимателей, создавая искусственные барьеры для малого бизнеса, который и так находится в наиболее уязвимом положении.
Почему мы должны мириться с тем, что юридические лица имеют привилегии в виде возможности учитывать убытки при расчете налога на прибыль, тогда как ИП лишены этого права в отношении процентного дохода? Это несправедливо и экономически необоснованно. Индивидуальный предприниматель несет полную имущественную ответственность всем своим имуществом, в то время как участник ООО рискует лишь вкладом в уставный капитал. И при этом ИП еще и облагается по более жесткой схеме?
Кроме того, утверждение о том, что бизнес умеет диверсифицировать риски лучше обывателя, звучит цинично. Малый бизнес в регионах часто зависит от одного поставщика услуг или одного банка из-за отсутствия инфраструктуры. Требовать от них сложной финансовой инженерии ради сохранения 1,4 миллиона рублей - это признак оторванности авторов статей от реальной жизни простых смертных. Мы видим системное неравенство, которое маскируется под «правила игры», и оно требует немедленного пересмотра законодательства, а не адаптации бизнеса к абсурдным условиям.
Krestina Soshnina
Все абсолютно верно! 🤓 Но давайте не будем забывать про нюанс с ЭЦП. Многие руководители ООО думают, что могут оформить все онлайн, но банки часто требуют физическое присутствие директора для сверки оригиналов документов, даже если есть квалифицированная электронная подпись. Это лишний бюрократический барьер, который никто не упоминает. 😒
А еще важно проверить, не является ли ваш банк участником системы страхования вкладов с особыми условиями. Некоторые мелкие частники имеют лицензию, но их финансовое положение шаткое. Всегда смотрите на рейтинг Эксперт РА или АКРА перед размещением денег. 💸
Евгений Сирота
Статья написана для людей, которые никогда не открывали счет в банке лично. Совет "разбивайте крупные суммы на несколько банков" игнорирует тот факт, что большинство региональных банков с высокими ставками отказывают новым клиентам из других регионов или требуют личного визита в головной офис. Для малого бизнеса в Тюмени выбор ограничен двумя-тремя надежными игроками. Диверсификация превращается в фикцию.
Про налоги тоже каша в голове. На УСН 6% вы платите налог со всей выручки, включая проценты. Где здесь экономия по сравнению с НДФЛ 13%? Только если у вас огромная база расходов, которую можно учесть, но на УСН "доходы" ее нет. Автор путает режимы налогообложения.
Алина Герасимова
Ну наконец-то хоть кто-то написал правду про эти ловушки для бизнеса! 🇷🇺 Наше государство опять придумало способ выжать деньги из честных работяг, пока олигархи в своих ООО крутят миллиарды и платят копейки. ИП - это основа экономики, а их душат налогами, чтобы они бежали регистрировать ООО и плодить бюрократию. Это же очевидно!
И про страхование... 1,4 миллиона?! Серьезно? Вы знаете, сколько стоит нормальная закупка товара для магазина? Это одна сделка! И если банк лопнет, ты остаешься без штанов, потому что "государство знает лучше". Ага, конечно, знает. Они всегда знают лучше, когда дело касается наших денег. 🙄
Автор молодец, что вскрыл эту тему. Надо требовать равных условий для всех форм собственности. Хватит делить граждан на сортировочные категории!
Nikita Walters
Интересная мысль про диверсификацию, Никита. Но разве мы не упускаем из виду психологический фактор? Когда у тебя деньги лежат на одном счете, ты контролируешь их одним взглядом. Когда они разбросаны по восьми банкам, возникает иллюзия контроля, которая на самом деле порождает тревожность и ошибки в учете. Может быть, иногда проще заплатить чуть меньше процентов или принять риск, чем создавать себе дополнительную операционную боль? Философия простоты против философии безопасности...
Inessa Shur
Какая чушь про "психологический фактор". Бухгалтерия - это не про чувства, это про цифры и контроль. Если вы боитесь открыть пять счетов, то вам не место в бизнесе. Лень - главный враг прибыли. Лучше потратить день на оформление, чем потом годами ждать возврата денег из конкурсной массы, потому что жадничал и держал все в одном месте. И хватит философствовать вместо того, чтобы считать реальные деньги.