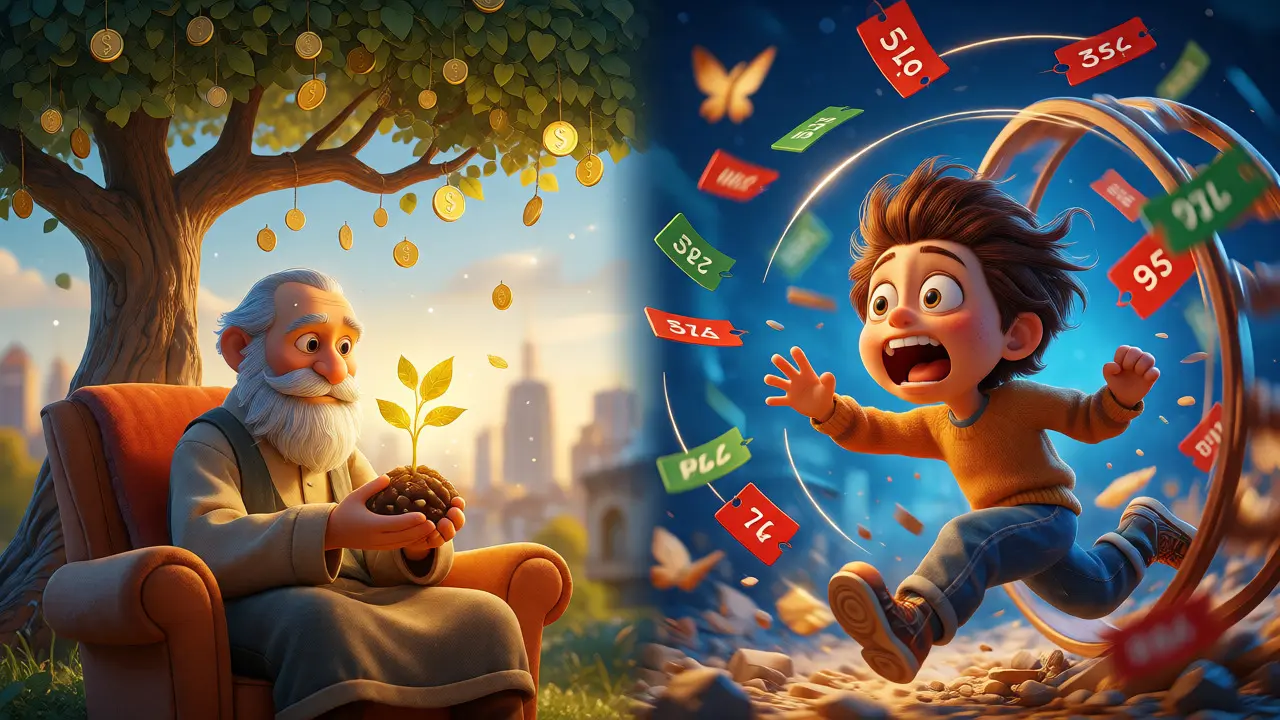
Вы когда-нибудь задумывались, почему сосед, который «вложил все деньги в акции» через год стал миллионером, а другой, сделавший то же самое, потерял половину капитала? Часто мы называем оба действия словом «инвестирование», но на самом деле это два совершенно разных мира. Один человек терпеливо ждал роста бизнеса, а второй пытался угадать движение цены за пару дней. Разница между ними колоссальна, и понимание этого различия - первый шаг к тому, чтобы перестать сливать деньги на бирже.
Многие новички путают эти понятия, считая, что если они купили акцию, значит, они инвесторы. Но если вы планируете продать её завтра, потому что «она подорожала», вы не инвестируете, вы спекулируете. Давайте разберемся, где проходит эта граница, почему она важна для вашего кошелька и какой подход подходит именно вам.
Что такое инвестиции простыми словами
Инвестиции - это размещение капитала с целью получения прибыли в долгосрочной перспективе. По сути, вы становитесь совладельцем бизнеса или кредитором государства/компании. Вы покупаете актив не потому, что верите в его завтрашнюю цену, а потому что верите в его способность генерировать доход в будущем.
Представьте, что вы купили участок земли под строительство дома. Вы не собираетесь продавать его завтра. Вы знаете, что через 5-10 лет недвижимость там подорожает из-за развития инфраструктуры, и пока дом строится, он приносит рентный доход. Это классическая инвестиция. На фондовом рынке роль участка играют акции надежных компаний или облигации.
Главная цель инвестора - сохранить капитал от инфляции и приумножить его за счет сложного процента и реального роста экономики. Инвестор получает доход двумя путями:
- Дивиденды или купоны: регулярные выплаты от компании или эмитента облигаций.
- Рост капитализации: увеличение стоимости самой бумаги со временем по мере роста бизнеса.
Спекуляция: игра на колебаниях цены
А теперь представьте другого человека. Он купил тот же участок земли только потому, что услышал слух о возможном строительстве метро рядом. Его цель - перепродать землю через месяц дороже, даже если на ней ничего не построено. Это спекуляция. Спекулянт зарабатывает исключительно на разнице между ценой покупки и ценой продажи. Ему все равно, прибыльна ли компания внутри; ему важно, куда пойдет график цены в ближайшие часы, дни или недели.
Термин происходит от латинского слова specio, что означает «взгляд». Спекулянт смотрит на рынок, ищет моменты, когда цена отклонилась от нормы, и пытается на этом заработать. В отличие от инвестора, спекулянт часто использует кредитное плечо (деньги брокера), чтобы увеличить потенциальную прибыль. Но помните: плечо работает в обе стороны, увеличивая и убытки.
Ключевые отличия: время, риск и анализ
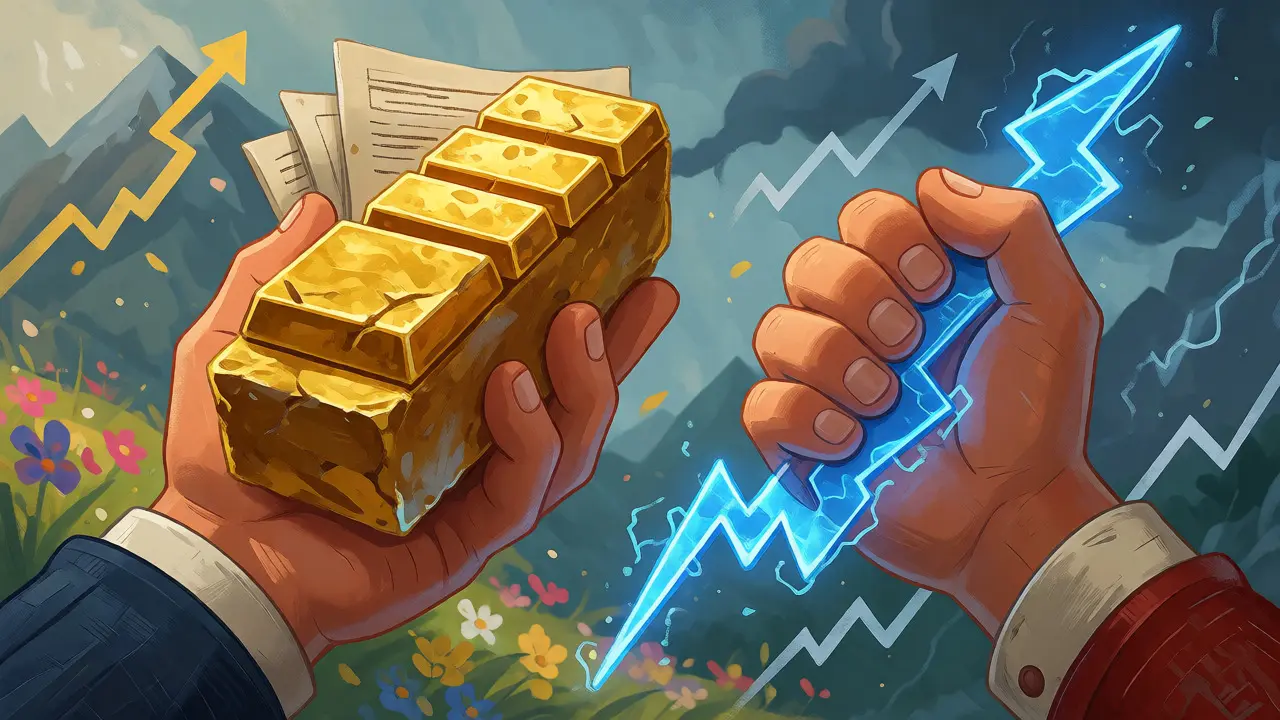
Как понять, кто вы сейчас - инвестор или спекулянт? Ответ кроется в трех факторах: горизонте времени, источнике дохода и методе анализа.
| Параметр | Инвестиции | Спекуляции |
|---|---|---|
| Горизонт планирования | Долгосрочный (от 1 года до десятилетий) | Краткосрочный (минуты, часы, дни) |
| Источник прибыли | Рост бизнеса, дивиденды, купоны | Разница цен (курсовая разница) |
| Тип анализа | Фундаментальный (отчеты, бизнес-модель) | Технический (графики, индикаторы, новости) |
| Уровень риска | Умеренный (снижается со временем) | Высокий (высокая волатильность) |
| Требуемое время | Минимальное (раз в квартал/год) | Постоянное присутствие на рынке |
Временной горизонт - самый простой маркер. Если вы держите бумагу меньше года, скорее всего, вы спекулируете. Почему? Потому что краткосрочные движения рынка часто хаотичны и зависят от эмоций толпы, новостей или действий крупных игроков. Долгосрочные тренды, наоборот, отражают реальную экономику.
Второй важный момент - источник денег. Инвестор ждет выплату от эмитента (компании). Спекулянт берет деньги из кармана другого участника рынка, который ошибся в прогнозе. Это так называемая игра с нулевой суммой в краткосроке: чтобы один заработал, другой должен потерять.
Психология и риски: почему новички теряют деньги
Здесь начинается самая опасная часть. Спекуляции требуют железных нервов и жесткой дисциплины. Представьте, что вы торгуете нефтью. Цена упала на 2% за час. Инвестору все равно - он знает, что через год спрос вырастет. Спекулянту нужно срочно принимать решение: закрыть сделку с убытком или усредняться? Ошибка здесь стоит дорого.
Новички часто попадают в ловушку «быстрых денег». Они видят рекламу: «Как заработать 30% за месяц на крипте!». Они заходят на рынок без плана, покупают на хайпе, а когда цена падает, паникуют и продают в минус. Статистика неумолима: большинство активных трейдеров на розничном рынке проигрывают свои депозиты в течение первого года. Причина проста - недооценка рисков и переоценка своих способностей предсказывать будущее.
Инвестиции тоже имеют риск, но он другого характера. Вы можете купить компанию, которая обанкротится. Но если ваш портфель диверсифицирован (разложен по разным секторам и странам), вероятность того, что всё рухнет одновременно, крайне мала. История показывает, что мировые рынки акций в долгосрочной перспективе всегда растут, компенсируя любые кризисы.
Как выбрать свой путь?
Не существует правильного ответа на вопрос «что лучше». Все зависит от вашей цели, времени и характера.
Выбирайте инвестиции, если:
- У вас есть свободные деньги, которые не понадобятся вам в ближайшие 3-5 лет.
- Вы хотите создать капитал для пенсии, образования детей или крупного покупок.
- У вас нет возможности постоянно сидеть перед монитором.
- Вы предпочитаете спокойствие и стабильность азарту.
Рассмотрите спекуляции (трейдинг), если:
- Вы готовы учиться новому каждый день и анализировать графики.
- Вы умеете быстро принимать решения и спокойно относитесь к потерям.
- Вы готовы выделить значительную часть времени на работу с рынком.
- Вы понимаете, что можете потерять весь выделенный на спекуляции капитал.
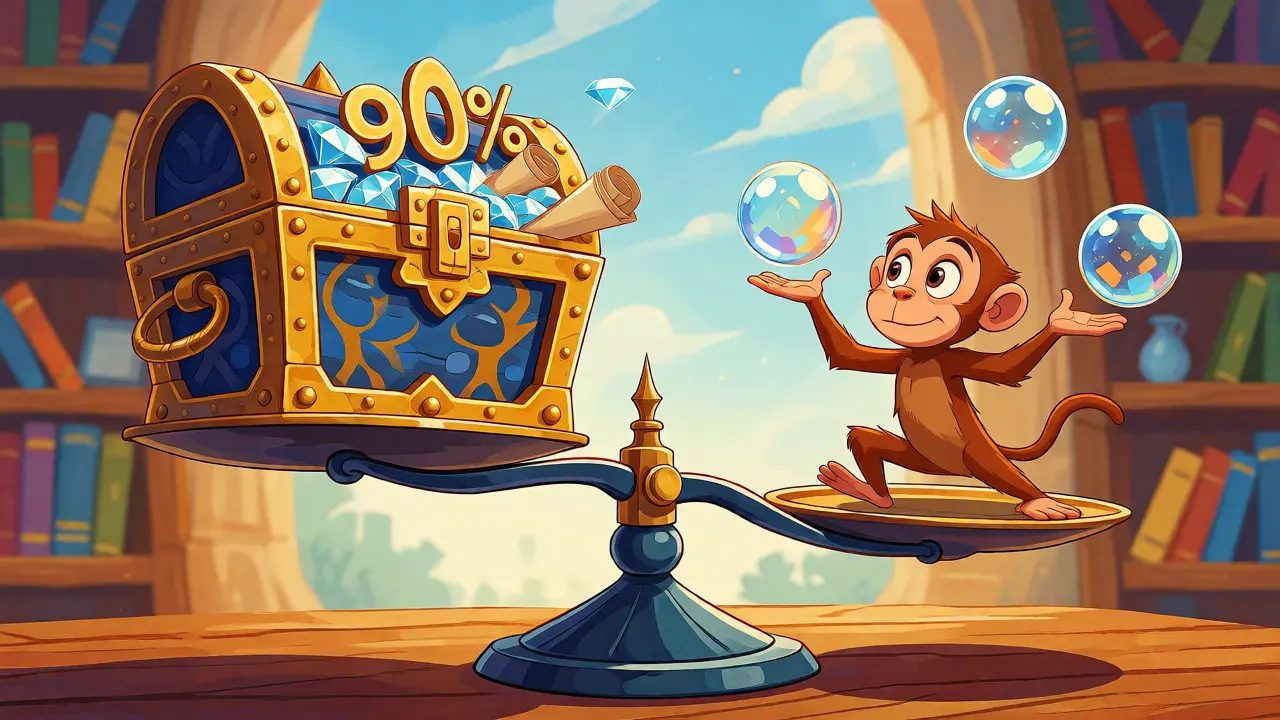
Опытные финансисты рекомендуют гибридный подход. Например, правило 90/10. Положите 90% ваших накоплений в надежные долгосрочные инструменты (фонды индексные, ОФЗ, голубые фишки). А оставшиеся 10% используйте для спекуляций, если хочется «поиграть». Так вы защитите основной капитал, но дадите себе возможность испытать удачу и получить опыт без катастрофических последствий.
Практические советы для старта
Если вы решили начать инвестировать, вот несколько правил, которые спасут ваши нервы и деньги:
- Начните с подушки безопасности. Прежде чем покупать акции, убедитесь, что у вас есть запас денег на 3-6 месяцев жизни. Этот резерв не должен лежать на бирже.
- Диверсифицируйте портфель. Не кладите все яйца в одну корзину. Купите немного акций российских компаний, немного зарубежных (через БПИФы), немного облигаций. Это снизит риски.
- Используйте регулярность. Лучше вкладывать по 5 000 рублей каждый месяц, чем ждать «идеального момента» для входа всем капиталом сразу. Это сглаживает среднюю цену входа.
- Не реагируйте на новости. Когда все вокруг говорят о крахе рынка, обычно это лучшее время для покупки. Когда все говорят о новом дне рождения рынка - пора фиксировать прибыль.
Помните, что инвестиции - это марафон, а не спринт. Спекуляции - это бег с препятствиями. Оба вида деятельности имеют право на жизнь, но смешивать их в одной голове опасно. Решите заранее, какую шляпу вы надеваете сегодня: серьезного инвестора или активного трейдера.
Можно ли быть одновременно инвестором и спекулянтом?
Да, многие профессионалы так делают. Обычно они разделяют счета или портфели. Основной капитал работает в долгую как инвестиции, а небольшая сумма используется для активной торговли. Главное - не использовать деньги, предназначенные для долгосрочных целей, в краткосрочных сделках.
Какой минимальный срок для инвестиций?
Общепринятым критерием считается срок более одного года. Однако для полноценного эффекта сложного процента и компенсации рыночных волатильностей эксперты рекомендуют горизонт от 3 до 5 лет и выше.
Почему спекуляции считаются более рискованными?
Потому что краткосрочные движения цен непредсказуемы и подвержены влиянию случайных факторов, эмоций толпы и новостного шума. Кроме того, спекулянты часто используют кредитное плечо, которое многократно увеличивает убытки при неверном прогнозе.
Нужно ли платить налоги с обеих видов деятельности?
Да, в России налог на доходы физических лиц (НДФЛ) взимается с прибыли от обоих видов деятельности. Ставка обычно составляет 13% (или 15% для высоких доходов). Есть льготы, например, ЛДВ (льгота на долгосрочное владение), которая позволяет не платить налог, если держать ценные бумаги более 3 лет.
Что выбрать новичку: акции или валюту?
Для новичков акции крупных стабильных компаний или индексные фонды подходят лучше для инвестиций. Валютный рынок (Форекс) чаще используется для спекуляций из-за высокой волатильности и наличия плеча, что требует большого опыта и психологической устойчивости.