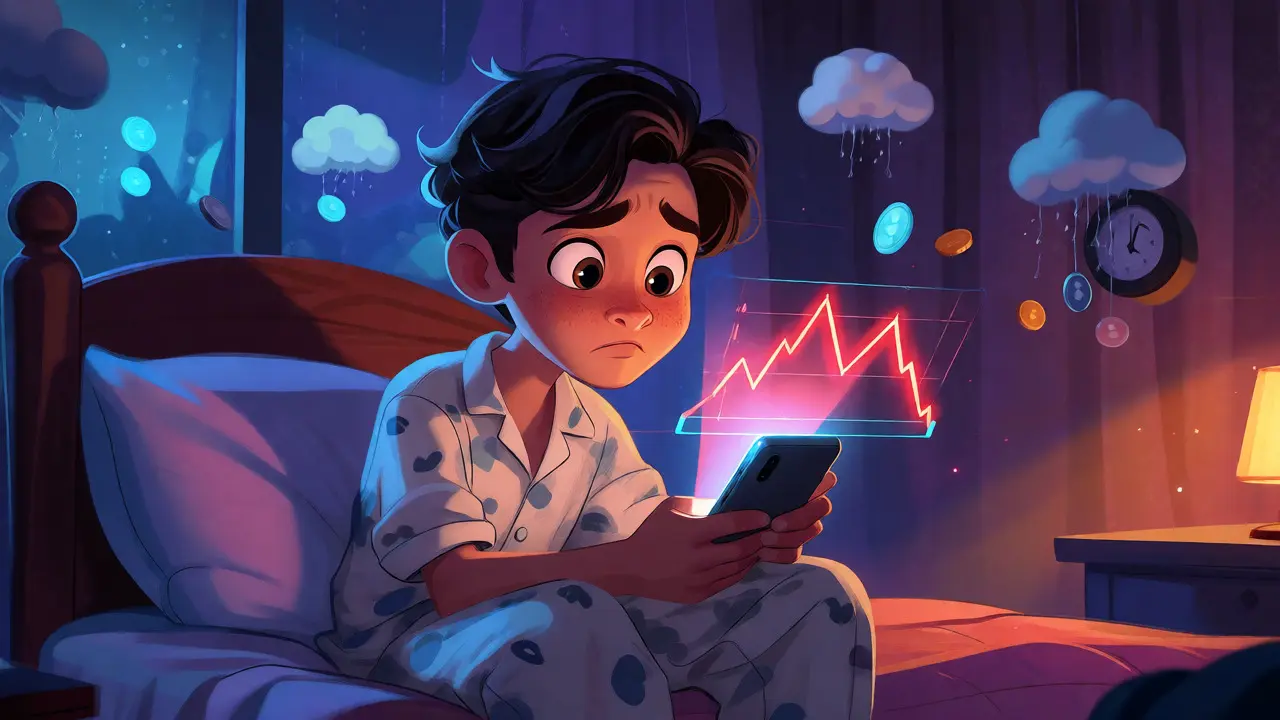
Представьте ситуацию: вы заходите в приложение брокера, видите привлекательную акцию или фонд с обещанием доходности выше депозита и нажимаете «Купить». А через неделю рынок штормит, ваш портфель проседает на 15%, и вы в панике распродаете все активы, фиксируя убыток. Знакомо? Часто проблема не в плохом выборе инструмента, а в том, что он просто не подходил вам по уровню риска. Именно здесь на помощь приходит инвестиционная декларация - документ, который помогает финансовому институту понять, насколько вы готовы терять деньги ради потенциальной прибыли.
Многие новички относятся к этой анкете как к скучной бюрократической формальности, которую нужно быстро заполнить, чтобы открыть счет. Но это ошибка. От того, насколько честно вы ответите на вопросы, зависит ваша нервная система и сохранность капитала в долгосрочной перспективе. Давайте разберемся, что такое инвестиционный профиль, почему банки так настойчиво требуют его заполнения и как не соврать самому себе в опроснике.
Что такое инвестиционный профиль и зачем он нужен
Инвестиционный профиль (или риск-профиль) - это совокупность характеристик инвестора, определяющих его способность и готовность принимать финансовые риски. Простыми словами, это ваш финансовый «портрет». Он состоит из двух частей: объективной (сколько у вас денег, есть ли кредиты, какой возраст) и субъективной (как вы спите, когда акции падают).
С 2019 года в России действует жесткое регулирование со стороны Банка России. Согласно Положению №454-П, любой банк или брокер обязан определить ваш профиль перед тем, как продать сложный продукт. Это защита от ситуации, когда пенсионеру продают высокорисковые деривативы, а студенту без накоплений предлагают агрессивные стратегии. Если ваш профиль «консервативный», а вы хотите купить биткоин или акции стартапа, брокер может потребовать подписать дополнительное уведомление о рисках или вовсе отказать в сделке.
Как банки определяют ваш уровень риска
Не существует единого государственного бланка для всех банков. Каждый финансовый институт использует свою методику, но ядро всегда одинаково. Обычно анкета содержит от 5 до 12 вопросов. За каждый ответ начисляются баллы, которые затем суммируются и переводят вас в одну из категорий.
Вот типичные критерии, которые оценивают алгоритмы таких гигантов, как Сбербанк, ВТБ или Тинькофф:
- Возраст и горизонт планирования: Молодым людям часто дают больше баллов за риск, так как у них впереди десятилетия для восстановления потерь. Чем ближе пенсия, тем ниже толерантность к волатильности.
- Доход и накопления: Анкета спросит, есть ли у вас подушка безопасности на 3-6 месяцев жизни. Если нет, то даже небольшая просадка портфеля может заставить вас выйти из рынка в минус.
- Инвестиционный опыт: Знали ли вы, что такое дивиденды, облигации или фьючерсы ранее? Опытные инвесторы получают бонусные баллы, так как понимают механику потерь.
- Целевая доходность: Хотите ли вы просто сохранить деньги от инфляции или мечтаете удвоить капитал за 5 лет? Высокие амбиции требуют высоких рисков.
- Психологическая устойчивость: Самый важный вопрос. Что вы сделаете, если портфель упадет на 20%? Продадите все, купите еще или будете спокойно ждать?
| Профиль риска | Условное название в банках | Допустимые инструменты | Ожидаемая волатильность |
|---|---|---|---|
| Консервативный | Низкий / Осторожный | Депозиты, ОФЗ, фонды денежного рынка | Минимальная (<5%) |
| Умеренно-консервативный | Умеренно низкий | Корпоративные облигации надежных эмитентов, смешанные фонды | Низкая (5-10%) |
| Умеренный | Сбалансированный | Акции голубых фишек, ETF, облигации | Средняя (10-20%) |
| Умеренно-агрессивный | Высокий | Акции второго эшелона, золото, валюты | Высокая (20-30%) |
| Агрессивный | Максимальный / Динамичный | Криптовалюта, венчур, фьючерсы, IPO | Экстремальная (>30%) |
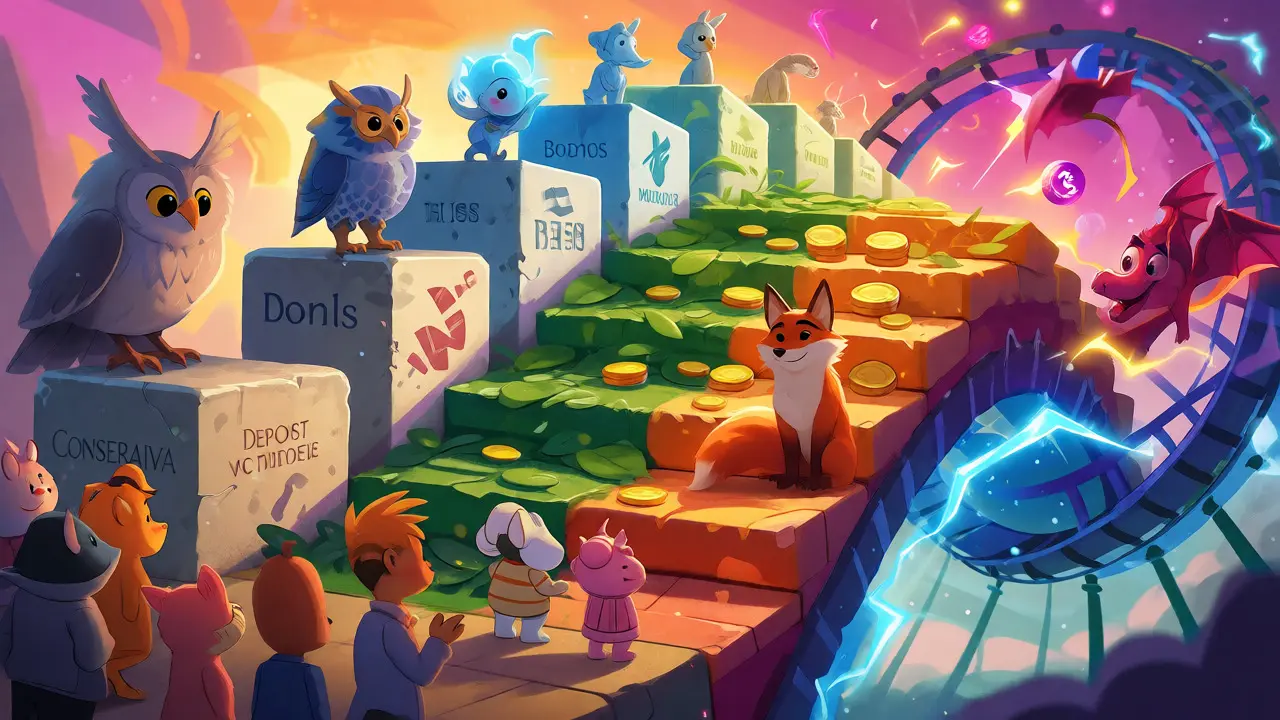
Ловушка самооценки: почему мы врут сами себе
Исследования Московской Биржи показывают тревожную статистику: около 58% инвесторов завышают свой реальный аппетит к риску. Почему так происходит? Дело в когнитивных искажениях. Когда рынок растет и все вокруг хвастаются прибылью, нам кажется, что мы смелые волки Уолл-стрит. Мы отвечаем на вопрос «Готовы ли вы к падению на 30%?» утвердительно, потому что никогда реально не теряли эти деньги.
Но стоит рынку развернуться, включается инстинкт самосохранения. Эмоциональная реакция на реальную потерю всегда сильнее рационального плана. Особенно ярко это проявляется у молодых инвесторов 18-25 лет. По данным опросов, 72% из них выбирают агрессивный профиль, хотя их финансовая ситуация и отсутствие опыта позволяют им нести лишь умеренный риск. Они покупают модные акции, видят красные цифры в приложении и удаляют брокера, решив, что инвестиции - это казино.
Как быть честным с собой? Не отвечайте на вопросы, глядя на текущий график котировок. Представьте худший сценарий. Если вы не можете спать ночью, когда ваши вклады под вопросом, значит, вы консерватор, каким бы крутым трейдером себя ни считали.
Что будет, если не заполнить декларацию или выбрать неверный профиль
Если вы игнорируете заполнение анкеты, большинство современных приложений просто не дадут вам совершить сделку. Вы увидите ошибку: «Требуется определение инвестиционного профиля». Это не прихоть менеджеров, а требование закона.
А что если вы выберете профиль «агрессивный» только ради того, чтобы получить доступ к сложным инструментам, но по факту боитесь рисковать? Последствия могут быть неприятными:
- Эмоциональное выгорание. Постоянный стресс от колебаний цены приводит к импульсивным решениям. Вы начинаете торговать против своей же стратегии.
- Фиксация убытков на дне. Классическая история: купили на пике, испугались падения, продали на минимуме. Прибыль упущена, убыток закреплен.
- Отказ в обслуживании или дополнительные комиссии. Некоторые банки могут пересмотреть условия обслуживания, если увидят несоответствие между заявленным опытом и реальными операциями.
Напротив, выбор слишком консервативного профиля также имеет цену. Вы можете упустить значительную часть доходности, которая доступна при умеренном риске. Например, ограничившись только депозитами, вы рискуете проиграть реальной инфляции, особенно в периоды высокой ключевой ставки ЦБ.
Пошаговая инструкция: как правильно пройти тест на риск
Чтобы результат анкеты был максимально полезным, следуйте этим рекомендациям. Это займет всего 5-10 минут, но сэкономит нервы на годы вперед.
- Оцените свои финансы трезво. Посчитайте, сколько денег вы готовы инвестировать без ущерба для текущей жизни. Инвестировать нужно только свободные средства, которые не понадобятся вам в ближайшие 3-5 лет.
- Честно оцените опыт. Не стесняйтесь ставить «нет», если вы не понимаете термины вроде «шорт» или «экспирация». Лучше узнать правду сейчас, чем потерять деньги потом.
- Подумайте о целях. Зачем вы инвестируете? На квартиру через 2 года? На пенсию через 20 лет? Для краткосрочных целей агрессивные стратегии противопоказаны.
- Пройдите тест дважды. Первый раз - быстро, интуитивно. Второй раз - медленно, обдумывая каждый пункт. Сравните результаты. Если они сильно различаются, задумайтесь, где вы были более честны.
- Обновляйте профиль. Ваше положение меняется. Получили повышение, родили ребенка, закрыли ипотеку - вернитесь в настройки приложения и обновите анкету. Банки рекомендуют делать это раз в год или при крупных жизненных изменениях.
Будущее определения профилей: ИИ и биометрия
Рынок не стоит на месте. Уже сейчас крупные игроки внедряют динамические системы оценки риска. Вместо разовой анкеты алгоритмы анализируют ваше поведение: как часто вы заходите в приложение, какие новости читаете, как реагируете на уведомления о падении цен.
Например, Сбербанк и ВТБ тестируют системы, которые корректируют ваш профиль в реальном времени. Если вы спокойно держите позицию при падении рынка, система может повысить вашу оценку толерантности к риску. Если же вы сразу бежите продавать - понижает. В будущем нас ждет интеграция с биометрией и анализом социальных данных, что позволит определять профиль с точностью до 90%. Однако эксперты предупреждают: чрезмерная автоматизация может снять с инвестора ответственность. Помните, что итоговое решение всегда за вами, а не за алгоритмом банка.
Могу ли я изменить свой инвестиционный профиль после заполнения?
Да, практически все российские брокеры и банки позволяют менять профиль. Обычно процедура бесплатна и занимает несколько минут в личном кабинете. Рекомендуется обновлять анкету при изменении дохода, семейного положения или инвестиционных целей.
Что делать, если мой профиль консервативный, а я хочу купить акции?
Банк предупредит вас о несоответствии продукта вашему профилю. Вам предложат подписать уведомление о повышенных рисках. После этого сделка станет возможной, но помните: вы берете на себя полную ответственность за возможные убытки, так как продукт не рекомендован вам институтом.
Влияет ли инвестиционный профиль на налоги?
Нет, налоговая ставка (обычно 13% или 15% НДФЛ) не зависит от вашего риск-профиля. Налог рассчитывается исходя из финансового результата сделок. Профиль влияет только на то, какие инструменты вам доступны для покупки и какие рекомендации дает менеджер.
Есть ли единый стандарт анкеты для всех банков РФ?
Нет, единого бланка нет. Банк России устанавливает общие требования к методологии, но конкретные формулировки вопросов и систему баллов каждый банк разрабатывает самостоятельно. Поэтому ваш профиль в Сбербанке и Тинькофф может немного отличаться, хотя общая логика сохраняется.
Можно ли пройти тест на профиль риска бесплатно?
Да, в большинстве банковских приложений и на сайтах брокеров эта услуга предоставляется бесплатно для клиентов. Также существуют независимые калькуляторы на сайте Московской Биржи и НАУФОР, позволяющие оценить свой профиль до открытия счета.