Представьте ситуацию: вы вложили все деньги в одну длинную облигацию с погашением через 10 лет. Ставки резко выросли, цена вашей бумаги упала на 20%, а вам срочно понадобились средства. Пришлось бы продавать с убытком. Знакомо? А теперь представьте другой сценарий: у вас есть пять разных облигаций, каждая из которых возвращается к вам каждый год. Одна гасится сегодня, другая - завтра, третья - послезавтра. Вы получаете наличные регулярно, и вам не нужно ломать голову над тем, когда именно выходить из рынка. Это и есть лестница облигаций (bond ladder) - стратегия, которая превращает хаос процентных ставок в предсказуемый денежный поток.
Эта статья не про то, как стать миллионером за ночь. Она про то, как спать спокойно, получая купоны и возвращая тело долга частями. Мы разберем механику стратегии, покажем реальные цифры на примере российских ОФЗ и объясним, почему даже новички могут собрать такую конструкцию за один вечер.
Что такое лестница облигаций простыми словами
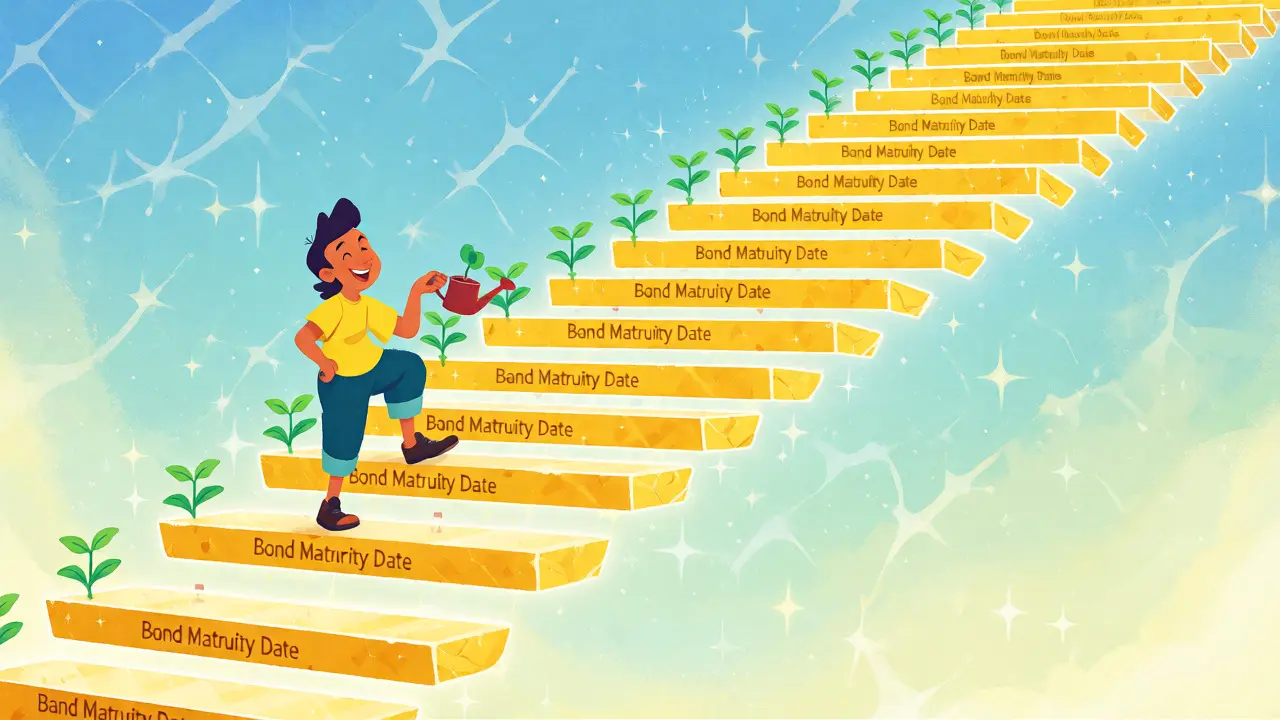
Лестница облигаций - это портфель долговых бумаг с последовательными сроками погашения, где капитал распределен равными долями между ступенями разной длительности. Представьте себе обычную лестницу. Каждая перекладина - это отдельная облигация с определенной датой возврата денег. Если первая перекладина находится на высоте одного года, вторая - двух, третья - трех и так далее, то каждые 12 месяцев одна из ваших инвестиций «спускается» обратно в карман в виде номинала плюс последний купон.
Главная фишка здесь - равномерность. Вы не ставите все яйца в одну корзину (стратегия «пуля») и не балансируете только на крайностях («штанга»). Вы распределяете риск времени. Когда одна бумага заканчивается, вы берете полученные деньги и покупаете новую облигацию с самым дальним сроком погашения. Ваша лестница постоянно обновляется, сохраняя свою длину, но меняя «возраст» отдельных ступеней.
| Стратегия | Распределение сроков | Потенциальная доходность | Риск реинвестирования | Подходит для |
|---|---|---|---|---|
| Лестница (Ladder) | Равномерно от коротких до длинных | Средняя | Низкий (регулярное поступление средств) | Консервативных инвесторов, пенсионеров |
| Пуля (Bullet) | Все бумаги гасятся в одну дату | Высокая (если ставки упадут) | Максимальный (вся сумма приходит сразу) | Тех, кто знает точную дату крупных трат |
| Штанга (Barbell) | Только самые короткие и самые длинные | Волатильная | Средний | Активных трейдеров, ожидающих смены тренда |
Как это работает на практике: пример с ОФЗ
Давайте возьмем конкретные цифры. Допустим, у вас есть 500 000 рублей. Вы хотите построить лестницу на 5 лет с шагом в один год. Для этого вам понадобятся пять выпусков ОФЗ (облигаций федерального займа) с датами погашения ровно через 1, 2, 3, 4 и 5 лет от текущей даты.
- Ступень 1: Покупаете ОФЗ с погашением через 1 год на сумму 100 000 руб.
- Ступень 2: Покупаете ОФЗ с погашением через 2 года на сумму 100 000 руб.
- Ступень 3-5: Аналогично для сроков 3, 4 и 5 лет.
Прошел год. Первая облигация погасилась. Вы получили свои 100 000 рублей назад (плюс купоны, которые капали весь год). Что делать дальше? Не тратьте их на кофе, если цель - рост капитала. Купите на эти деньги новый выпуск ОФЗ с погашением через 5 лет. Теперь у вас снова пять ступеней: самая старая стала самой новой и дальней, а остальные просто стали короче на год. И так по кругу.
Такой подход решает главную проблему инвестора - страх ошибки во времени. Если через год ключевая ставка вырастет, ваша первая ступень уже вернула деньги, и вы сможете вложить их под более высокий процент. Если ставки упадут, ваши оставшиеся длинные облигации подорожают, компенсируя потерю потенциальной доходности новых покупок.
Пошаговая инструкция: собираем лестницу сами
Вам не нужны сложные алгоритмы или доступ к закрытым клубам. Весь процесс можно свести к пяти действиям, которые займут пару часов при наличии брокерского счета.
- Определите горизонт и шаг. Решите, сколько лет будет жить ваша лестница (обычно 3-5 лет для старта) и как часто вы хотите получать крупные суммы (раз в год, полгода или квартал). Чем меньше шаг, тем чаще оборачивается капитал, но выше транзакционные издержки.
- Выберите инструменты. Для новичков лучший выбор - ОФЗ с фиксированным купоном. У них минимальный кредитный риск, высокая ликвидность на Московской бирже и стандартный номинал в 1000 рублей, что позволяет точно дробить капитал. Корпоративные облигации добавят доходности, но потребуют анализа рейтингов (ищите эмитентов с рейтингом ruA- и выше по шкале АКРА).
- Найдите нужные даты погашения. В терминале вашего брокера (Тинькофф, Сбер, БКС) используйте фильтр по дате погашения. Идеально совпасть с датой невозможно, поэтому допускайте отклонение в плюс-минус 1-3 месяца. Это нормально.
- Купите бумаги. Распределите бюджет поровну. Если у вас 1 млн рублей и 5 ступеней, вкладывайте по 200 тысяч в каждую. Не пытайтесь «угадать» лучшую бумагу на каждой ступени - важна именно дисциплина распределения.
- Настройте реинвестирование. Поставьте напоминание в календарь на дату погашения первой ступени. Когда придут деньги, купите самую длинную доступную облигацию того же класса надежности.
Почему лестница лучше депозита?
Многие новички спрашивают: зачем возиться с биржей, если можно положить деньги на вклад? Ответ кроется в гибкости и налогах.
Во-первых, купонный доход по большинству выпусков ОФЗ освобожден от НДФЛ для физических лиц (согласно ст. 214.2 НК РФ). На депозитах же проценты свыше необлагаемого лимита (привязанного к ключевой ставке ЦБ) облагаются налогом. Во вторых, облигации можно продать досрочно, если срочно понадобятся деньги, хотя цена может отличаться от номинала. Депозит обычно подразумевает штраф за досрочное снятие.
Кроме того, лестница дает психологический комфорт. Видеть конкретные даты, когда часть капитала гарантированно вернется, гораздо спокойнее, чем держать всю сумму на одном длинном инструменте. Это особенно важно в периоды турбулентности, когда новости о ставках выбивают почву из-под ног.
Риски и подводные камни
Лестница облигаций - не волшебная таблетка. Она снижает риски, но не устраняет их полностью. Вот три вещи, о которых стоит помнить.
Риск реинвестирования. Это главный враг лестницы в период снижения ставок. Когда ваша короткая ступень гасится, а рынок предлагает новые бумаги с купоном ниже, чем у старой, вы будете вынуждены принять меньшую доходность. Со временем средняя доходность всего портфеля будет стремиться к текущим рыночным ставкам.
Инфляция. Обычные облигации с фиксированным купоном не защищены от роста цен. Если инфляция обгонит ваш купон, реальная покупательная способность денег упадет. Для защиты можно включать в лестницу выпуски ОФЗ-ИН, где номинал индексируется на уровень инфляции, но такие бумаги часто имеют низкую базовую ставку.
Комиссии. При очень частых ступенях (например, каждые 3 месяца) брокерские комиссии могут «съесть» заметную часть прибыли. Если ваш капитал меньше 300-500 тысяч рублей, лучше ограничиться шагом в 6-12 месяцев, чтобы не платить лишнего за мелкие сделки.
Часто задаваемые вопросы
Какой минимальный капитал нужен для лестницы облигаций?
Технически начать можно со 50 000 - 100 000 рублей. Поскольку минимальный лот большинства ОФЗ составляет 1 облигацию (номиналом 1000 рублей), вы можете купить несколько штук на каждую ступень. Однако для полноценной диверсификации и снижения влияния комиссий комфортным стартом считается сумма от 300 000 рублей.
Что делать, если нет облигации с нужной датой погашения?
Не обязательно искать идеальное совпадение. Допустимо отклонение в 1-3 месяца. Например, если целевая дата погашения - июнь, а ближайший выпуск гасится в августе, можно взять его. Лестница останется функциональной, просто график поступлений немного сдвинется.
Можно ли использовать корпоративные облигации?
Да, но с осторожностью. Для базовой лестницы новичкам рекомендуются только государственные бумаги (ОФЗ) или гиганты с рейтингом не ниже ruAA-. Корпоративные бумаги дают больший купон, но несут риск дефолта. Если эмитент одной из ступеней обанкротится, вы потеряете значительную часть портфеля.
Нужно ли продавать облигации перед погашением?
Нет, главная идея стратегии - держать бумаги до погашения (buy and hold). Тогда вам не важны колебания цены на рынке. Вы получите номинал и все причитающиеся купоны независимо от того, как двигались котировки. Продажа возможна только в случае крайней необходимости в деньгах или изменения инвестиционных целей.
Как облагается налогом доход по такой лестнице?
Доход по ОФЗ освобожден от НДФЛ. По корпоративным облигациям правила сложнее: купоны могут облагаться налогом, если ставка превышает определенный порог относительно ключевой ставки ЦБ. Также налог взимается с положительной курсовой разницы при продаже облигаций дороже цены покупки. Перед созданием лестницы проверьте налоговый статус конкретных выпусков у своего брокера.
Итоги: кому подходит эта стратегия?
Лестница облигаций - это скучная, но надежная история. Она не сделает вас богатым быстро, зато защитит от панических продаж и даст четкое понимание, откуда придут деньги в следующем году. Она идеальна для тех, кто хочет сохранить капитал, получить доход выше банковского вклада и не сидеть у монитора каждый день.
Если вы готовы пожертвовать частью потенциальной сверхдоходности ради стабильности и душевного спокойствия, начните с простой конструкции из пяти ОФЗ. Соберите её, настройте автопополнение и забудьте на время. Через год вы удивитесь, как легко было избежать стресса от скачков ставок.