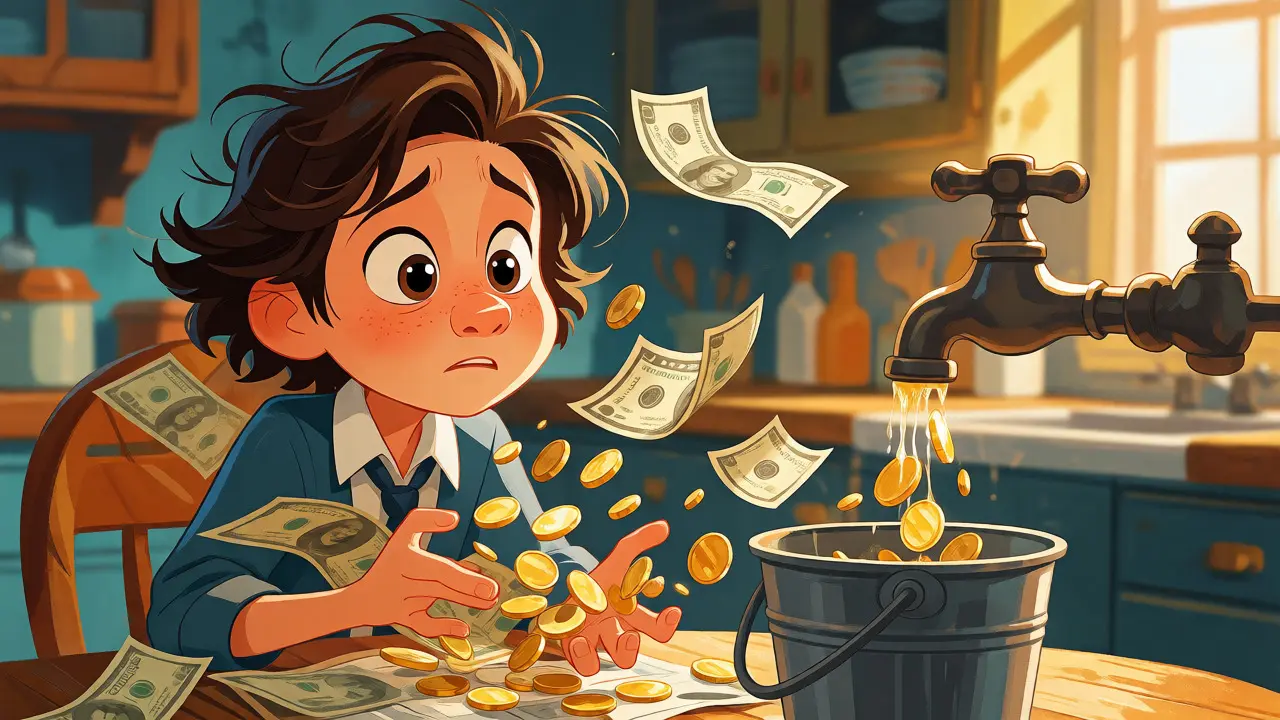
Знаете это чувство, когда зарплата приходит, а через неделю деньги уже исчезли, и вы не понимаете куда? Это классическая ловушка традиционного мышления о деньгах. Мы привыкли смотреть на прошлый месяц и думать: «В прошлом я потратил столько-то, значит, в этом тоже будет примерно так». Но жизнь меняется. Цены растут, цели сдвигаются, а старые привычки тянут вниз.
Нулевой базовый бюджет (или Zero-Based Budgeting, ZBB) - это метод, который заставляет каждый рубль иметь свое имя и работу. Вместо того чтобы просто корректировать старый план, вы начинаете с нуля. Каждый месяц вы решаете, сколько денег пойдет на еду, транспорт, накопления или развлечения, пока остаток не станет идеально нулевым. Звучит строго? Возможно. Но именно эта строгость дает свободу от финансового хаоса.
Что такое нулевой базовый бюджет простыми словами
Представьте, что ваш доход - это вода, которая льется из крана. В обычном бюджете мы ставим под нее несколько ведер и надеемся, что они не переполнятся. В методе ZBB вы заранее размечаете все ведра до последней капли. Если у вас есть 100 000 рублей дохода, то сумма всех ваших расходов и накоплений должна равняться ровно 100 000 рублей. Остатка «просто так» быть не может.
Метод придумал Питер Пирр еще в 1970-х годах для корпораций вроде Texas Instruments. Идея была простой: если вы не можете объяснить, зачем вам нужны эти деньги сейчас, то их лучше не тратить. Сегодня этот подход стал спасением для личных финансов. Он помогает выявить те статьи расходов, которые мы тратим «по инерции»: подписки, которыми не пользуемся, кофе навынос, который незаметно съедает бюджет, или импульсивные покупки.
Почему традиционный бюджет часто не работает
Традиционное бюджетирование строится на исторических данных. Вы берете расходы прошлого месяца, добавляете инфляцию и получаете новый план. Проблема в том, что прошлое не всегда отражает будущее. Может быть, в прошлом месяце вы купили подарок другу, и эта разовая трата стала частью вашего «базового» плана. Или наоборот, вы сэкономили на ремонте, но теперь он необходим.
ZBB игнорирует историю. Для него важно только настоящее. Вы спрашиваете себя: «Нужны ли мне эти деньги в этом конкретном месяце для достижения моих целей?». Это требует больше времени, но результат того стоит. По данным исследований, компании, внедрившие ZBB, снижали операционные расходы на 15-25% в первый год. В личных финансах эффект похож: люди часто находят скрытые резервы, сокращая ненужные траты на 20-30%.
| Критерий | Традиционный бюджет | Нулевой базовый бюджет (ZBB) |
|---|---|---|
| Основа планирования | Прошлые расходы + корректировки | Текущие потребности и цели («с нуля») |
| Отношение к остатку | Остаток можно оставить «на потом» | Каждый рубль имеет назначение (остаток = 0) |
| Гибкость | Низкая, привязан к прошлому | Высокая, адаптируется под текущий месяц |
| Трудозатраты | Низкие | Высокие на старте, средние после адаптации |
| Эффективность контроля | Средняя | Максимальная |
Как начать вести нулевой бюджет: пошаговая инструкция
Не нужно пугаться сложности. Начните с малого. Вот как выглядит процесс для новичка:
- Зафиксируйте точный доход. Берите сумму «на руки», которую реально получите в этом месяце. Не считайте бонусы, которые могут задержаться, или премии, которые еще не утверждены. Только гарантированные деньги.
- Перечислите обязательные платежи. Это фундамент. Ипотека, аренда, коммунальные услуги, связь, кредиты. Эти суммы фиксированы или почти фиксированы. Отнимите их от дохода.
- Определите переменные расходы. Еда, транспорт, одежда, бытовая химия. Здесь нужна честность. Посмотрите выписки за последние 3 месяца, чтобы понять реальные цифры, но будьте готовы их оптимизировать.
- Добавьте статьи на будущее. Это ключевое отличие ZBB. Вы должны заложить деньги на отпуск, ремонт техники, подарки на дни рождения. Даже если вы не тратите эти деньги сегодня, они уже «заняты».
- Распределите остаток. У вас остались деньги? Отлично. Направьте их на подушку безопасности, инвестиции или закрытие долгов. Если денег не осталось - отлично. Если ушли в минус - сокращайте переменные расходы, пока баланс не станет нулевым.
Пример распределения бюджета для семьи
Давайте возьмем условную семью из Тюмени с ежемесячным доходом 100 000 рублей. Как мог бы выглядеть их нулевой бюджет?
- Обязательные платежи (40 000 ₽): Ипотека - 30 000 ₽, ЖКХ и интернет - 7 000 ₽, страхование авто - 3 000 ₽.
- Жизнеобеспечение (30 000 ₽): Продукты - 20 000 ₽, бензин и общественный транспорт - 8 000 ₽, лекарства и гигиена - 2 000 ₽.
- Накопления и резервы (20 000 ₽): Подушка безопасности - 10 000 ₽, фонд на крупные покупки (техника) - 5 000 ₽, фонд на отдых - 5 000 ₽.
- Личное и развитие (10 000 ₽): Развлечения и кафе - 5 000 ₽, обучение или книги - 3 000 ₽, благотворительность - 2 000 ₽.
Итого: 100 000 ₽. Ни рубля лишнего. Если в конце месяца на продуктах осталась сдача, она автоматически переходит в статью «Подушка безопасности» или «Развлечения», но не остается бесхозной.
Психологические ловушки и как их обойти
Главная проблема ZBB - не математика, а психология. Каждую покупку нужно обосновывать. Сначала это весело, потом утомительно. Многие бросают метод через два месяца, потому что чувствуют себя ограниченными.
Чтобы этого избежать, используйте правило «фондов». Не смешивайте деньги на продукты и деньги на отпуск в одном кармане. Создайте отдельные виртуальные конверты (в приложении или на разных счетах). Когда вы тратите деньги из фонда «Развлечения», вы знаете, что это ваши законные деньги, и не чувствуете вины. А когда фонд пуст, вы останавливаетесь, не залезая в средства на еду.
Еще один совет: не пытайтесь сделать идеальный бюджет сразу. Первые три месяца будут пробой пера. Вы будете ошибаться в прогнозах. Это нормально. Цель - не идеальная точность до копейки, а осознанность. Через полгода вы научитесь предвидеть свои траты гораздо точнее.
Инструменты для ведения ZBB
Вести такой бюджет в блокноте можно, но неудобно. Лучше использовать специализированные приложения, которые поддерживают логику нулевого баланса.
- YNAB (You Need A Budget): Мировой лидер в этой нише. Интерфейс на английском, но логика прозрачна. Приложение само подсказывает, где вы превысили лимиты.
- Cozy Money: Российская разработка с понятным интерфейсом и поддержкой банковских карт. Хорошо подходит для локального рынка.
- Excel или Google Sheets: Для тех, кто любит полный контроль. Можно создать шаблон с формулами, где сумма всех категорий автоматически сравнивается с доходом.
Выбирайте инструмент, которым вам приятно пользоваться. Если приложение раздражает своим дизайном, вы быстро вернетесь к старым привычкам.
Частые вопросы о нулевом бюджете
Что делать, если доход нестабильный?
Это самая частая проблема фрилансеров и людей со сдельной оплатой. Правило простое: планируйте расходы исходя из минимального гарантированного дохода. Например, если обычно вы зарабатываете от 50 до 100 тысяч, стройте базовый бюджет на 50 тысяч. Все, что заработано сверх этой суммы, направляйте в накопительный фонд или покрывайте непредвиденные расходы предыдущих месяцев. Так вы создадите буфер, который сгладит колебания.
Сколько времени занимает ведение такого бюджета?
На этапе настройки и изучения своих привычек это может занять 2-3 часа в месяц. Однако после первого квартала, когда вы поймете свои регулярные траты, время сократится до 15-20 минут в неделю. Главное - регулярно сверять фактические траты с планом, иначе метод теряет смысл.
Можно ли использовать ZBB вместе с методом 50/30/20?
Да, но с оговорками. Метод 50/30/20 (50% нужды, 30% желания, 20% долги/накопления) - это грубая схема. ZBB требует детализации. Вы можете использовать пропорции 50/30/20 как отправную точку, но внутри каждой категории обязаны расписать каждую статью расходов до нуля. То есть, если на «желания» выделено 30%, вы должны точно знать, сколько из них идет на кино, а сколько на одежду.
Что делать с крупными разовыми тратами, например, на ремонт?
Не включайте полную стоимость ремонта в бюджет одного месяца, если это сломает всю систему. Создайте отдельную категорию «Ремонт» и откладывайте туда фиксированную сумму каждый месяц, пока не накопите нужную сумму. Когда придет время платить, вы просто переведете накопленные средства. Такой подход превращает шоковую трату в запланированное событие.
Подходит ли этот метод для студентов с маленьким доходом?
Более чем. При малых суммах цена ошибки высока. ZBB учит ценить каждый рубль. Студенты часто тратят много на мелочи (кофе, перекусы), которые незаметно съедают стипендию. Нулевой бюджет позволяет увидеть эти «черные дыры» и перенаправить деньги на более важные вещи, например, учебники или курсы.