Представьте ситуацию: вы вложили деньги в акции, а рынок за неделю упал на 15%. Что вы сделаете? Сядете и будете спокойно ждать восстановления или панически продадите всё с убытком? Ответ на этот вопрос зависит не от того, насколько вы умны, а от вашего риск-профиля. Это не просто модный термин из учебников по экономике, а ваш личный финансовый компас. Если вы игнорируете его, высок шанс, что через полгода вы выйдете из инвестиций с потерями, даже если выбранные активы в итоге выросли.
Многие новички думают, что успех в инвестициях - это выбрать «самую горячую» акцию. Но статистика говорит об обратном. Исследования показывают, что несоответствие реальной структуры портфеля вашему психологическому порогу страха увеличивает вероятность досрочного выхода из рынка на 63%. Проще говоря, если вам страшно смотреть на свой счет, вы ошиблись с выбором инструментов. Давайте разберемся, как определить свой профиль и почему это критически важно для формирования правильного портфеля.
Что такое риск-профиль и зачем он нужен?
Риск-профиль инвестора - это комплексная характеристика вашей готовности и способности принимать финансовые риски ради потенциальной доходности. Он состоит из двух частей: объективной (сколько денег вы можете потерять без ущерба для жизни) и субъективной (как сильно вас расстраивают колебания цены). Концепция пришла к нам из работ Гарри Марковица, нобелевского лауреата, который еще в 1950-х годах доказал, что риск можно измерять математически. Сегодня банки обязаны определять этот профиль перед тем, как продать вам сложный продукт, согласно требованиям регуляторов.
Зачем это нужно лично вам? Чтобы спать спокойно. Если вы агрессивный инвестор, но купили только депозиты, вы теряете деньги из-за инфляции. Если вы консерватор, но вложились в криптовалюту, вы будете нервничать каждую ночь. Правильно подобранный профиль позволяет создать баланс между желанием заработать и возможностью сохранить сон.
Три типа инвесторов: кто вы?
Обычно всех делят на три большие группы, хотя некоторые брокеры используют более детальные шкалы до семи уровней. Но для старта достаточно понять базовые принципы.
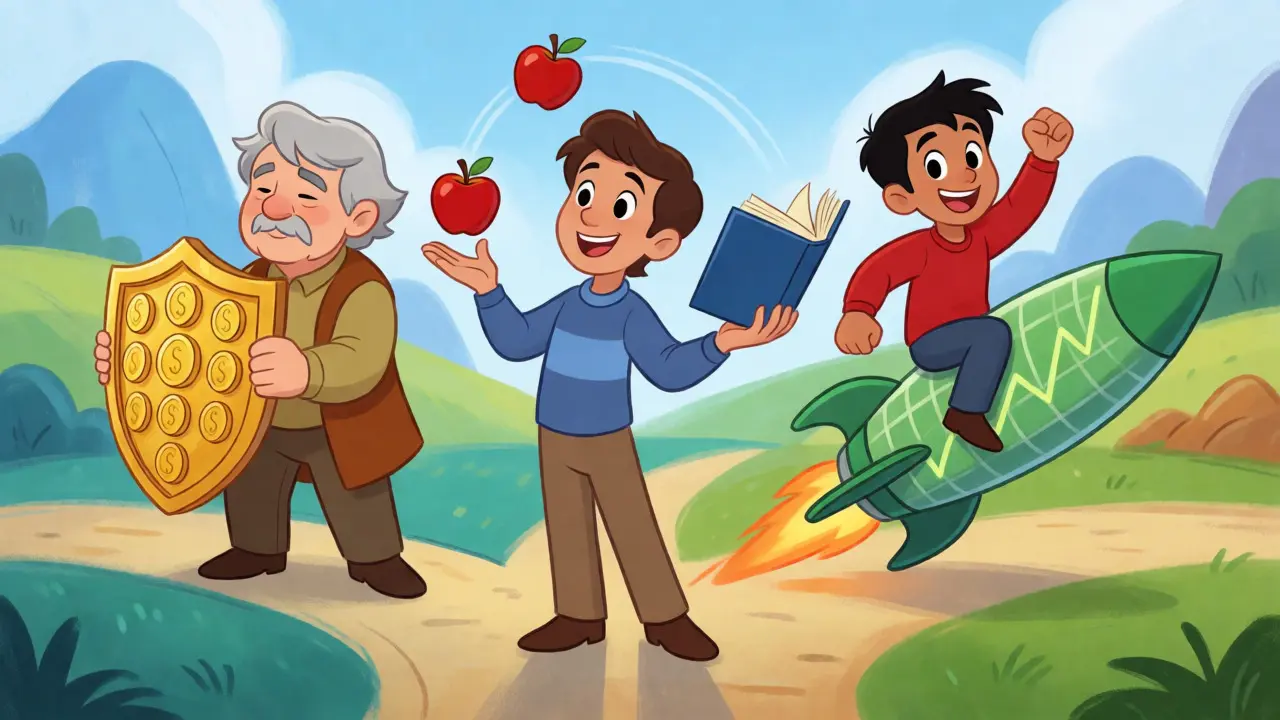
| Тип профиля | Горизонт планирования | Отношение к риску | Целевая структура портфеля |
|---|---|---|---|
| Консервативный | До 3 лет | Низкая. Боится потерять даже немного. | 80-90% облигации/депозиты, 10-20% акции |
| Умеренный | 3-7 лет | Средняя. Готов к просадкам ради роста. | 40-60% акции, 40-60% облигации |
| Агрессивный | Более 7 лет | Высокая. Видит в падении возможность купить дешевле. | 70-90% акции, 10-30% защитные активы |
Как видите, ключевое различие не в сумме денег, а во времени. Агрессивный инвестор может позволить себе держать убыточные акции годами, потому что у него есть время дождаться восстановления. Консерватору нужны стабильные выплаты здесь и сейчас, например, для оплаты учебы ребенка или покупки квартиры.
Как собрать портфель под свой профиль
Структура портфеля - это соотношение разных классов активов внутри вашего капитала. Не путайте это с набором конкретных бумаг. Важно, чтобы пропорции соответствовали вашему профилю.
- Для консервативного профиля: Основа - государственные облигации (ОФЗ) и качественные корпоративные облигации крупных компаний. Они дают предсказуемый купонный доход. Акции занимают минимальную долю, обычно индексные фонды на голубые фишки, чтобы хоть как-то обогнать инфляцию.
- Для умеренного профиля: Здесь работает классическое правило «золотого сечения». Половина капитала в акциях дает рост, половина в облигациях гасит волатильность. Можно добавить немного золота или валютных инструментов для диверсификации.
- Для агрессивного профиля: Доминируют акции, включая бумаги второго эшелона и развивающихся рынков. Допускается использование кредитного плеча или деривативов, но только если вы четко понимаете механику. Облигации здесь играют роль «подушки», но их доля мала.
Важный нюанс: никогда не инвестируйте последние деньги. Перед формированием портфеля убедитесь, что у вас есть подушка безопасности на 3-6 месяцев расходов. Инвестирование должно идти из свободных средств, которые вы готовы заморозить.
Почему люди ошибаются в оценке себя
Самая большая проблема - переоценка своей стрессоустойчивости. В спокойное время на бычьем рынке все чувствуют себя агрессорами. «Я готов к падению на 50%!» - говорят они. Но когда рынок реально рушится, эмоции берут верх над логикой. По данным опросов, 41% начинающих инвесторов сталкиваются с этой проблемой при первой же серьезной просадке.
Есть простое правило пяти процентов: вкладывайте в самые рискованные инструменты (крипта, венчур, экзотические акции) не более 5% от общего капитала. Даже если эти активы обнулятся, вы потеряете лишь малую часть состояния, что психологически переносится легко. Это защищает от фатальных ошибок.
Ребалансировка: поддержание структуры
Портфель не живет сам по себе. Рынок меняется каждый день. Представим, что у вас умеренный профиль (50% акции / 50% облигации). За год акции выросли на 30%, а облигации стояли на месте. Теперь ваши акции занимают уже 65% портфеля. Вы стали агрессивным инвестором против своей воли!
Чтобы вернуть баланс, нужно провести ребалансировку. Это процесс продажи подорожавших активов и покупки подешевевших до достижения целевых пропорций. Рекомендуется делать это, когда отклонение любой категории превышает 5% от плана. Регулярная ребалансировка дисциплинирует: она заставляет продавать дорого и покупать дешево, вопреки инстинктам толпы.
Частые вопросы о риск-профиле
Может ли мой риск-профиль измениться со временем?
Да, обязательно. Ваш профиль - это не приговор на всю жизнь. Он зависит от возраста, дохода, наличия детей и жизненных целей. Молодой специалист без обязательств часто имеет агрессивный профиль. К 40 годам, с ипотекой и детьми, многие переходят к умеренному или консервативному стилю. Пересматривайте свои цели минимум раз в год.
Что делать, если я не знаю свой профиль?
Пройдите тест у своего брокера. Большинство крупных платформ предлагают бесплатные анкеты. Но помните: тесты дают лишь первичную оценку. Лучший способ узнать себя - начать с малого. Вложите небольшую сумму, наблюдайте за своими эмоциями при падении рынка на 5-10%. Если хочется все продать - вы ближе к консервативному типу, чем думали.
Нужно ли платить консультанту за определение профиля?
Не обязательно. Для большинства частных инвесторов достаточно самостоятельно проанализировать свои цели и горизонт инвестирования. Однако, если у вас крупный капитал или сложная ситуация (налог на прибыль, наследство), профессиональный советник поможет учесть нюансы, которые автоматические алгоритмы могут пропустить.
Как влияет возраст на структуру портфеля?
Существует старая формула: «доля акций = 100 минус возраст». То есть в 30 лет можно держать 70% акций, а в 60 лет - только 40%. Эта формула упрощена, но она верна в своей основе: с возрастом снижается способность восстанавливать потери за счет будущих доходов, поэтому доля защитных активов должна расти.
Что такое волатильность и связана ли она с моим профилем?
Волатильность - это мера изменения цены актива. Высокая волатильность означает резкие скачки цены вверх и вниз. Консервативные инвесторы избегают высоковолатильных активов, так как им важна стабильность. Агрессивные инвесторы используют волатильность как инструмент для заработка на разнице цен.
Комментарии
Игорь Буров
Братаны, тема огонь! Я сам раньше думал, что я супер-агрессивный инвестор, пока рынок не упал на 20% и я не начал дергаться как ненормальный. Оказалось, что мой реальный профиль - умеренный с консервативным уклоном.
Главное правило, которое я вывел для себя: никогда не вкладывай последние деньги. Подушка безопасности - это святое. Если у тебя нет денег на жизнь на полгода, то любые колебания рынка будут вызывать панику, а не возможности для покупки.
Еще совет от меня: пройдите тест у брокера, но не верьте ему слепо. Попробуйте вложить небольшую сумму и посмотрите на свои эмоции при падении. Это лучший тест на прочность.
Ребалансировка раз в год реально работает. Продаешь то, что выросло, покупаешь то, что подешевело. Дисциплина важнее гениальности. Не пытайтесь угадать дно или потолок, просто держите структуру портфеля.
И помните, возраст меняет все. В 25 лет можно рисковать больше, потому что есть время исправить ошибки. А после 40 с ипотекой и детьми лучше спать спокойно, чем гнаться за хайпом.
Так что определите свой профиль честно и стройте портфель под него. Удачи всем!
Pasha Fil
Очередная статья из серии "вода". Марковиц тут приплели, чтобы умно выглядело. На деле любой студент знает эти банальности.
Статистика про 63% досрочного выхода? Откуда данные? Скорее всего, это манипуляция ради доверия к тексту.
Агрессивный инвестор не может просто так держать убытки годами, если ему нужны деньги сейчас. Это теория для тех, у кого есть лишние миллионы.
Консерватор тоже не всегда прав, депозиты съедаются инфляцией быстрее, чем кажется.
В общем, ничего нового. Все эти профили - маркетинговая уловка банков.
Григорий Гудименко
Интересный взгляд. Хотя бытует мнение, что риск-профиль статичен, но по факту он эволюционирует вместе с нами.
Гармония достигается не в максимизации доходности, а в балансе между тревогой и спокойствием.
Если вам страшно смотреть на счет - это сигнал системы, а не ошибка рынка.
Культурный контекст важен: в разных странах отношение к риску различается кардинально.
Философски говоря, инвестиции - это отражение нашего отношения к будущему.
Не стоит зацикливаться на цифрах, слушайте внутренний голос.
Мир финансов жесток, но справедлив к тем, кто понимает свою природу.
Olga Batres
Спасибо за статью! Очень полезная информация. Я как раз думала о своем профиле и поняла, что я слишком нервничаю из-за крипты.
Думаю перевести часть в облигации, как тут советуют. Буду пробовать ребалансировку раз в год, надеюсь поможет спать спокойнее. Главное не бросать всё на полпути, правда?
Alexey Alexey
Все эти тесты - чушь собачья.
Никто не знает свой профиль до первого реального обвала.
Тесты показывают, кем ты хочешь быть, а не кем ты являешься.
Марковиц был гением, но его модели сломались в 2008 году.
Реальная жизнь сложнее любых таблиц из учебника.
Дана Михайлова
Полностью согласна с предыдущими комментариями насчет психологии. Важно уважать свои границы и не пытаться играть роль того, кем ты не являешься.
Но хочется добавить про практическую сторону. Определение профиля - это не разовое действие, а процесс.
Я рекомендую пересматривать структуру портфеля не только при смене жизненных обстоятельств, но и при изменении рыночной конъюнктуры.
Например, сейчас высокая волатильность, и даже агрессивные инвесторы могут временно увеличить долю защитных активов.
Это не противоречие профилю, а гибкость подхода.
Давайте поддерживать друг друга в этом пути, инвестиционный марафон долгий.
Владимир Чалых
Ну че, ребята, давайте без агрессии. Статья норм, база даная.
Про тесты верно сказано. Я сам проходил, результат был "агрессивный", а по факту я чуть не поседел когда акции Газпрома упали.
Значит надо было начинать с малого. Это важный момент для новичков.
Не надо сразу все деньги тащить на биржу.
Подушка безопасности обязательна, без нее никуда.
И да, возраст влияет сильно. Молодым проще переждать просадки.
А старшим надо думать о сохранности капитала.
Так что читайте внимательно и применяйте к себе.
Успехов всем в инвестировании!