Вы когда-нибудь считали, сколько денег ваша компания теряет просто из-за того, что средства лежат на обычном расчетном счете? В 2026 году инфляция не дремлет, а ключевая ставка Центрального банка держится на высоком уровне. Если вы владелец ООО или крупного предприятия, у вас есть мощный инструмент - банковский вклад для юридического лица. Это не просто «копилка» для бизнеса, а полноценный финансовый инструмент, который требует иного подхода, чем обычный депозит физического лица.
Многие предприниматели ошибочно полагают, что условия для компаний и людей идентичны. На деле разница колоссальна: от лимитов страхования до налоговой нагрузки. Давайте разберем, как грамотно разместить свободные деньги компании, чтобы они работали на прибыль, а не сгорели в налогах.
Почему бизнес выбирает депозиты вместо инвестиций
В отличие от физических лиц, которые часто открывают вклады ради подушки безопасности, юридические лица рассматривают депозиты как часть управления оборотным капиталом. Согласно данным Банка России за декабрь 2025 года, объем средств юрлиц на депозитах достиг 28,7 трлн рублей. Цифра растет, и вот почему: в условиях нестабильности фондового рынка банки предлагают предсказуемую доходность.
Главная цель бизнеса здесь - сохранить ликвидность и получить гарантированный процент. Для малого бизнеса это способ защитить кассовые разрывы, для среднего - временно разместить выручку перед закупками, а для крупного - диверсифицировать риски. Важно понимать: если физлицо может позволить себе рискнуть частью средств на акциях, то бухгалтерия ООО обязана вести строгий учет каждого рубля внереализационных доходов.
Ключевые отличия от вкладов физических лиц
Разница между депозитом для ИП (как физлица) и ООО начинается уже на этапе оформления. Но самое интересное кроется в деталях, о которых редко пишут в рекламе банков.
Налоговый режим: где выгоднее?
С 1 января 2026 года ситуация кардинально изменилась для индивидуальных предпринимателей. Теперь доход от депозитов ИП облагается НДФЛ по ставке 13% или 15% (в зависимости от суммы дохода), причем этот доход нельзя учесть в рамках УСН или ЕСХН. Фактически, ИП платят налог дважды: сначала с прибыли бизнеса, потом с процентов по вкладу.
Для ООО картина другая. Проценты по депозиту включаются во внереализационные доходы. Если компания работает на УСН «Доходы», она заплатит всего 6% с полученных процентов. При системе «Доходы минус расходы» ставка может быть выше (до 15%), но зато можно уменьшить налоговую базу на другие расходы. Эксперт Владимир Клепач отмечает, что именно этот дисбаланс заставляет многих ИП перерегистрироваться в ООО ради сохранения части процентного дохода.
Лимиты страхования в АСВ
Здесь скрыта ловушка для малого бизнеса. Государство гарантирует возврат средств через Агентство по страхованию вкладов (АСВ). Однако лимиты разные:
- Физические лица: до 2,8 млн рублей на одного человека.
- Юридические лица: до 1,4 млн рублей на одну организацию.
Да, сумма для бизнеса вдвое меньше. Если у вашей компании на депозите лежит 5 миллионов, а банк лопнет, вам вернут только 1,4 млн. Остальные 3,6 млн придется ждать в очереди кредиторов, что долго и не всегда успешно. Поэтому крупные остатки лучше дробить по разным банкам или выбирать системно значимые институты вроде Сбера или ВТБ, которые считаются слишком большими, чтобы обанкротиться.
Типы депозитов для бизнеса в 2026 году
Банки не продают один универсальный продукт. Рынок сегментирован под разные задачи бизнеса. Вот основные категории, которые вы встретите в предложениях крупных игроков:
| Тип депозита | Цель использования | Ставка (годовых) | Гибкость |
|---|---|---|---|
| Срочный («Стабильный») | Долгосрочное размещение свободных средств (более 6 месяцев) | 14-17,5% | Низкая. Частичное снятие запрещено или ведет к потере процентов |
| Оперативный / До востребования | Текущие платежи, резервный фонд | 5,5-8% | Максимальная. Деньги доступны в любой момент |
| Накопительный с пополнением | Формирование капитала под конкретную задачу (покупка оборудования) | 12-15% | Средняя. Можно добавлять деньги, но снятие ограничено |
Как показывает практика, 78% средних компаний выбирают срочные депозиты на срок 180-365 дней. Это золотая середина: ставка высокая, а риск заморозить деньги на годы отсутствует. Малый же бизнес чаще сидит на коротких сроках (до 90 дней), так как боится потерять доступ к деньгам в случае форс-мажора.
Процесс открытия: бюрократия vs реальность
Открыть вклад для физлица можно за 10 минут в приложении. С юрлицом все сложнее. Банки обязаны соблюдать закон № 115-ФЗ о противодействии отмыванию денег. Вам потребуется полный пакет документов:
- Учредительные документы (устав, решение о создании).
- Приказ о назначении директора.
- Выписка из ЕГРЮЛ (не старше 30 дней!).
- Карточка с образцами подписей и оттиска печати (если печать еще используется).
- Финансовая отчетность за последний квартал или год.
По данным Ассоциации российских банков, среднее время оформления занимает от 5 до 10 рабочих дней. Почему так долго? Банк проверяет благонадежность контрагентов, источник происхождения средств и наличие судебных тяжб. Иногда требуются дополнительные справки, что злит клиентов. Совет: готовьте документы заранее и держите их сканы в электронном виде. Это ускорит процесс в два раза.
Стратегии размещения: как не прогадать
Просто положить деньги на самый высокий процент - плохая стратегия. Нужно думать о ликвидности. Вот три проверенных приема от финансовых директоров:
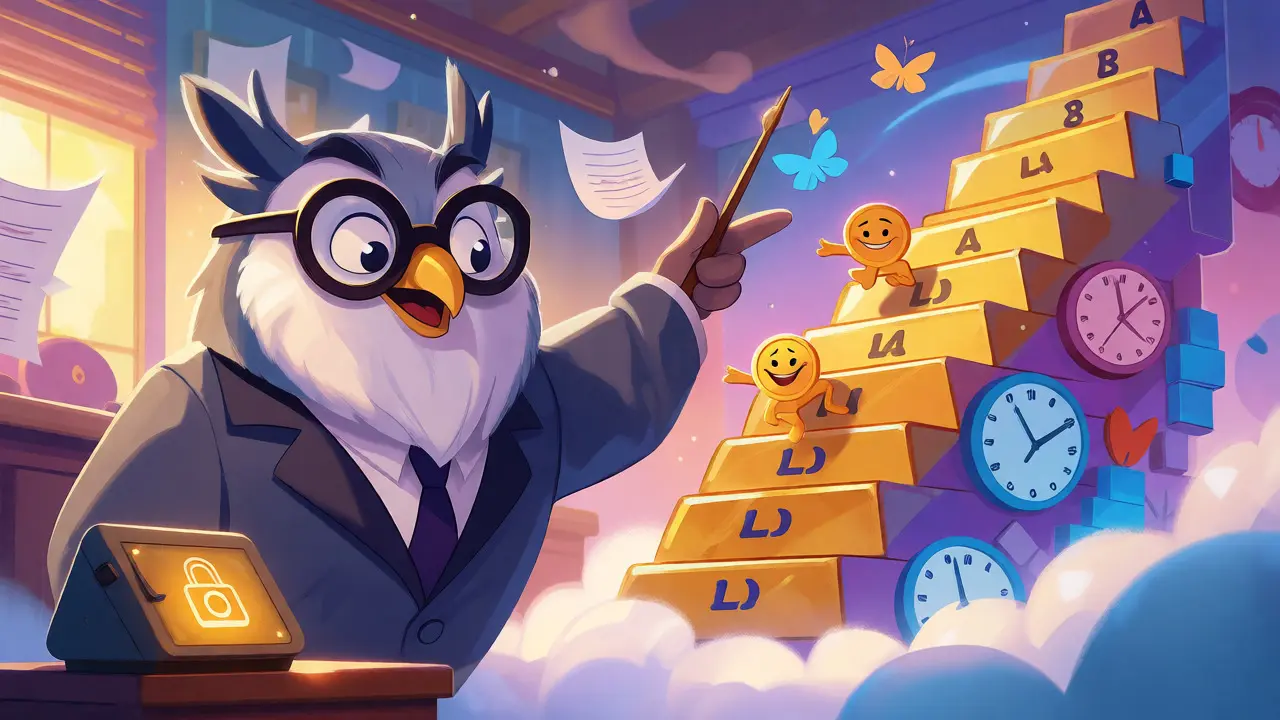
1. Метод «Лестницы»
Не кладите всю сумму на один срок. Разбейте капитал на несколько траншей. Например, 30% на 3 месяца, 30% на 6 месяцев, 40% на 1 год. Когда истекает первый срок, вы либо снимаете деньги, либо реинвестируете на новый короткий срок. Так вы всегда имеете доступ к части наличности, но получаете средневзвешенную ставку выше, чем по депозитам до востребования.
2. Диверсификация по банкам
Помните про лимит АСВ в 1,4 млн рублей? Если у вас на счетах 10 млн, не держите их в одном банке. Откройте депозиты в трех разных надежных банках. Да, будет больше бумажной волокиты, но ваши деньги будут полностью защищены государством.
3. Учет сезонности
Если ваш бизнес сезонный (например, стройка зимой простаивает), размещайте средства на длинные сроки в период затишья. В пиковый сезон переводите всё на накопительные счета с возможностью частичного снятия, даже ценой снижения ставки. Потерянные проценты окупятся отсутствием штрафов за просрочку поставщикам.
Риски и подводные камни
Не все так радужно. Есть нюансы, о которых молчат менеджеры банков:
- Досрочное расторжение. Почти всегда при досрочном снятии денег ставка падает до уровня «до востребования» (около 0,1-1%). Вы теряете практически весь заработанный процент. Исключение составляют специальные продукты с частичным снятием, но они редки.
- Комиссии за ведение. Некоторые банки берут ежемесячную плату за обслуживание депозитного счета, особенно если сумма ниже минимального порога (часто это 100 тыс. - 500 тыс. руб.). Внимательно читайте договор.
- Валютные риски. Если вы берете валютный депозит, помните: курс рубля непредсказуем. Рублевый депозит под 16% сейчас выглядит привлекательнее валютного под 4%, если рубль не рухнет более чем на 10% за год.
Эксперт Алексей Войлов подчеркивает, что в 2026 году главное преимущество корпоративных депозитов - это возможность точного планирования денежного потока. Вы знаете, сколько получите через полгода, и можете смело строить бюджет.
Практические шаги для внедрения
Чтобы начать зарабатывать на свободных средствах компании прямо сейчас, выполните следующий чек-лист:
- Аудит остатков. Посмотрите на расчетные счета за последние 6 месяцев. Какая сумма там лежит «мертвым грузом»? Это ваш стартовый капитал для депозита.
- Выбор банка. Сравните ставки в топ-5 банках вашего региона. Обращайте внимание не только на %, но и на удобство личного кабинета для юрлиц.
- Подготовка документов. Обновите выписку из ЕГРЮЛ, проверьте полномочия подписанта.
- Расчет налога. Попросите бухгалтера смоделировать налоговую нагрузку на полученный доход. На УСН 6% это будет копейки, на ОСНО - заметная сумма.
- Открытие. Подайте заявку онлайн или визитом в отделение. Сохраните копию договора.
Помните: депозит для юридического лица - это не пассивное хранение, а активное управление финансами. Грамотный подход позволяет превратить «замороженные» деньги в реальный дополнительный доход для компании.
Можно ли открыть вклад на юридическое лицо удаленно?
Да, большинство крупных банков (Сбербанк, Тинькофф, Альфа-Банк) позволяют открыть депозит дистанционно через интернет-банк для бизнеса. Однако первичное открытие счета может потребовать визита в офис для сверки оригиналов документов, если клиент новый. Существующие клиенты могут оформить депозит полностью онлайн за пару кликов.
Облагается ли НДС доход от депозита юридического лица?
Нет, согласно письму Минфина РФ, проценты по банковским депозитам не являются объектом налогообложения НДС. Они учитываются только при расчете налога на прибыль или налога по УСН как внереализационные доходы.
Что произойдет с депозитом, если банк отзовет лицензию?
Агентство по страхованию вкладов (АСВ) выплатит возмещение в пределах 1,4 млн рублей на одно юридическое лицо в одном банке. Сумма свыше этого лимита возвращается в ходе ликвидации банка, что может занять от нескольких месяцев до лет. Поэтому важно не превышать страховой лимит в одном учреждении.
Может ли директор снять деньги с депозита без доверенности?
Если директор указан в уставе как единоличный исполнительный орган и имеет право первой подписи, он может распоряжаться средствами без дополнительной доверенности. Однако для крупных сумм или нетипичных операций банк может запросить протокол собрания учредителей о согласовании сделки.
Выгодно ли держать деньги на депозите ИП или лучше в ООО?
С 2026 года для большинства ИП невыгодно держать большие суммы на депозитах из-за высокого НДФЛ (13-15%) на процентный доход. Переход в форму ООО с применением УСН (6%) позволяет значительно снизить налоговую нагрузку на проценты, делая депозиты более привлекательными для среднего бизнеса.