Знаете это чувство? На карту падает сумма, которая больше обычной зарплаты. Сердце начинает биться чаще, а мозг уже рисует картинки нового смартфона, отпуска на море или того самого дивана из IKEA. Но через неделю эйфория сменяется легким чувством вины: «А не слишком ли много я потратил?» А если у вас есть вторая половинка, к которой присоединяется вопрос: «И что теперь с этим делать вместе?».
Разовые доходы - это ловушка для многих семей. Они ощущаются как подарок судьбы, но часто съедают финансовую дисциплину быстрее, чем регулярная зарплата. По данным платформы Т-Ж, 67% пар сталкиваются с конфликтами именно при делении премиальных выплат. Почему так происходит? Потому что мы привыкли планировать жизнь от зарплаты до зарплаты, а тут внезапно сваливается «лишнее». Давайте разберемся, как превратить эту внезапную радость в инструмент роста вашего капитала, а не в источник ссор.
Почему премии ломают систему?
Регулярный доход предсказуем. Вы знаете, сколько придет 5-го и 20-го числа. С премией все иначе. Она нерегулярна, часто непрозрачна по размеру и эмоционально окрашена. Эксперт по семейным финансам Екатерина Смирнова отмечает, что в крупных корпорациях премии могут составлять 15-30% годового дохода сотрудника. Это огромные деньги, которые легко проесть за месяц на импульсивные покупки.
Главная проблема не в самих деньгах, а в отсутствии заранее принятого решения о их судьбе. Если вы не договорились «на берегу», куда пойдут эти средства, победит тот, кто громче кричит или хитрее прячет чек. Исследование Финансового университета при Правительстве РФ показало: семьи, которые имеют четкий план распределения премий, снижают уровень финансовых конфликтов на 40% и увеличивают накопления на 25% ежегодно.
Три подхода к распределению: какой ваш?
Не существует единственно правильного способа разделить бонус. Все зависит от вашей финансовой ситуации и ценностей пары. Вот три рабочие модели, которые используют российские семьи.
Метод «Шкатулок» (или 6 конвертов)
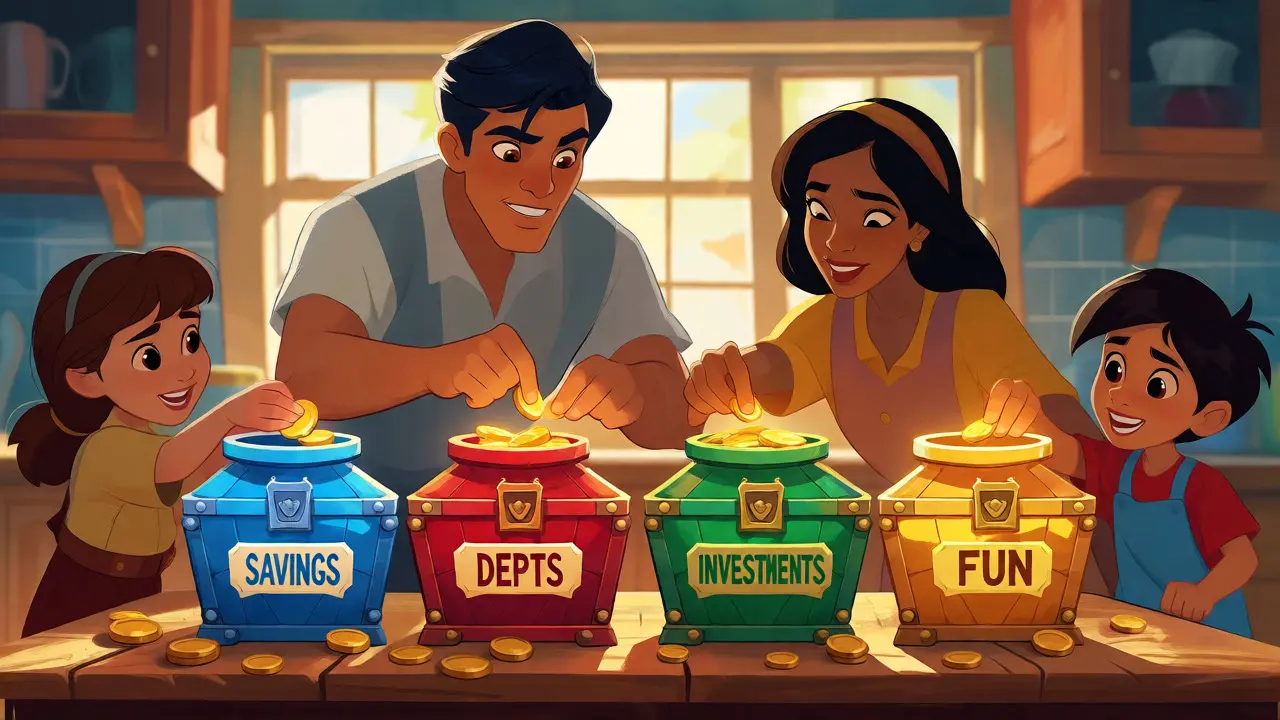
Этот подход популярен среди тех, кто любит порядок и конкретику. Портал «Финкульт» приводит статистику: 54% семей используют вариацию этой системы. Суть проста: полученная сумма сразу делится на фиксированные доли под конкретные задачи.
| Назначение | Доля от суммы | Цель |
|---|---|---|
| Долги | 30% | Быстрое закрытие кредитов с высокой ставкой |
| Накопления/Инвестиции | 25% | Формирование капитала (ИИС, вклады) |
| Крупные цели | 20% | Ремонт, техника, авто |
| Резервный фонд | 15% | Подушка безопасности (3-6 месяцев расходов) |
| Приятное | 7% | Отдых, подарки, хобби без чувства вины |
| Благотворительность | 3% | Помощь фондам или близким |
Такой метод хорош тем, что снимает необходимость каждый раз спорить. Вы просто следуете алгоритму. Единственный нюанс: если долгов нет, доля в 30% перенаправляется в инвестиции или крупные цели.
Пропорциональный метод
Для пар с разным уровнем дохода этот способ кажется самым справедливым. Алексей Петров, консультант Сбербанка, рекомендует распределять премии в том же соотношении, что и основные зарплаты. Например, если муж зарабатывает 70%, а жена 30% семейного бюджета, то и премия мужа делится на личные цели и общие нужды в пропорции 70/30.
Это работает, когда оба супруга чувствуют себя равными партнерами, несмотря на разницу в чеках. Однако здесь важно не скатиться в крайности: «Я заработал больше, значит, я решаю, куда потратить». Премия - это часть общего жизненного ресурса, даже если технически она пришла на одну карту.
Метод «Свободных денег» (50/30/20)
Упрощенная версия, которую предлагает Gazprombank. Половина премии идет на финансовые цели (долги, резервы), 30% - на крупные покупки, которые давно откладывались, и 20% - на текущие приятные траты. Этот метод подходит тем, кто не хочет заморачиваться со сложными таблицами, но хочет сохранить баланс между пользой и удовольствием.
Где хранить и как не потерять?
Одна из главных ошибок - оставить премию на основной дебетовой карте. Там она смешается с повседневными тратами и незаметно исчезнет. Чтобы этого избежать, используйте отдельные счета.
Вот практическая схема действий:
- Счет №1: Подушка безопасности. Сюда идут деньги, пока вы не накопите сумму, равную 3-6 месячным расходам семьи. Это ваша страховка от увольнения или болезни.
- Счет №2: Долговой гаситель. Если у вас есть кредиты с ставкой выше ключевой ставки ЦБ (например, потребительские кредиты под 20%), гасите их досрочно. Это гарантированная экономия.
- Счет №3: Инвестиционный портфель. Используйте ИИС (индивидуальный инвестиционный счет) или брокерский счет. Рост популярности ИИС в России подтверждает тренд: в 2022 году количество таких счетов выросло на 37%. Часть премии, направленная сюда, должна быть «заморожена» минимум на год-два.
- Счет №4: Фонд желаний. Отдельная карта или копилка в приложении банка для спонтанных радостей. Здесь можно тратить всё, не спрашивая разрешения.
Интересный лайфхак от финансового консультанта Анны Соколовой: настройте автопереводы. Как только премия поступает на карту, пусть система автоматически переведет 50% на накопительный счет. Психологически легче жить с остатком на карте, чем пытаться удержать деньги, которые «жгут карман».
Психология денег: как не поссориться?
Деньги в семье - это всегда про власть и безопасность. Доктор психологических наук Анна Иванова в своей работе «Финансовые конфликты в семье» подчеркивает: каждому супругу нужно дать право самостоятельно распоряжаться 10-15% от любой разовой выплаты. Без объяснений, без отчетов, без осуждения.
Если муж хочет купить дорогую удочку, а жена - новый смартфон, и оба берут эти деньги из своего «личного процента», конфликта не будет. Важно договориться об этом правиле заранее, в спокойной обстановке, а не в момент, когда деньги уже пришли.
Еще один эффективный прием - «финансовый леверидж». Некоторые пары используют премии для оптимизации кэшбэка. Например, крупную покупку делают с общей карты, чтобы получить максимальный возврат баллов, а затем переводят эквивалентную сумму с личной карты одного из супругов обратно на общий счет. Так семья получает выгоду дважды.
Чего делать нельзя?
Есть несколько типичных ошибок, которые дорого обходятся.
- Жить в стиле «как будто ничего не изменилось». Многие пытаются сохранить старый уровень жизни, игнорируя временный приток денег. Результат: инфляция съедает премию, а реального прогресса нет.
- Инвестировать во что попало. Не кладите всю премию в акции одной компании или в крипто-мемкоины, если вы новичок. Разовый доход должен работать на стабильность, а не на лотерею.
- Игнорировать налоги. Помните, что с премий уже удержан НДФЛ (13%). Но если вы инвестируете через ИИС типа А, вы можете вернуть 13% от внесенной суммы (до 52 тыс. руб. в год). Это дополнительный бонус к вашему бонусу.
Реальные кейсы: что работает?
Давайте посмотрим на примеры из жизни.
Кейс «Мария_2023»: Семья с ребенком ввела жесткое правило: 50% годовой премии идет на детский ИИС, 30% на ремонт квартиры, 20% на путешествие. За два года они накопили 450 тысяч рублей на образование ребенка и сделали капитальный ремонт. Ключ к успеху - автоматизация и отсутствие соблазна потратить эти деньги сейчас.
Кейс «PapaFinansist»: Пользователь признался, что раньше тратил все премии на текущие нужды. После консультации с планировщиком они разделили поступления на 4 части: 40% инвестиции, 30% долги, 20% сбережения, 10% развлечения. За год им удалось погасить кредит на 800 тысяч рублей. Ощущение свободы от долгов оказалось сильнее, чем покупка новой машины.
Кейс «Семья Ивановых»: Обратный пример. Отсутствие договоренностей привело к тому, что один супруг потратил 300 тысяч рублей годовой премии на личное хобби без согласования. Планы на покупку автомобиля сорвались, возник серьезный конфликт. Урок: большие деньги требуют больших переговоров.
Как внедрить систему прямо сейчас?
Не ждите следующей премии. Начните подготовку сегодня.
- Шаг 1. Соберите данные. Посмотрите, какие у вас есть финансовые цели на ближайшие 1-3 года. Что важнее: закрыть ипотеку, купить машину или создать капитал?
- Шаг 2. Обсудите правила. Сядьте с партнером и выберите одну из моделей распределения (шкатулки, пропорции или свободные деньги). Запишите ее в заметки телефона.
- Шаг 3. Настройте инструменты. Откройте отдельные счета или накопительные субсчета в вашем банке. Большинство российских банков (Сбер, Альфа, Тинькофф) позволяют создавать «цели» внутри приложения.
- Шаг 4. Автоматизируйте. Когда придут деньги, первым делом сделайте переводы на целевые счета. То, что осталось на карте, можно тратить спокойно.
- Шаг 5. Ревизия. Раз в квартал сверяйте планы с фактом. Может, вы накопили подушку и пора переключиться на инвестиции? Или, наоборот, появились новые долги?
Распределение разовых доходов - это не про экономию ради экономии. Это про контроль над своей жизнью. Когда вы сами решаете, куда пойдут ваши деньги, вы чувствуете уверенность. А уверенность, как известно, лучший фундамент для счастливых отношений.
Обязательно ли делить премию поровну, если супруги зарабатывают по-разному?
Нет, не обязательно. Часто справедливее использовать пропорциональный метод, где доля каждого в общих целях соответствует его вкладу в общий бюджет. Однако многие эксперты рекомендуют рассматривать семью как единый экономический субъект, поэтому решение должно приниматься совместно, исходя из потребностей, а не только из размера заработка.
Что лучше: закрыть кредит или инвестировать премию?
Сравните ставку по кредиту с ожидаемой доходностью инвестиций. Если ставка по кредиту выше 15-20% (как у большинства потребительских кредитов в РФ), выгоднее досрочно погашать долг - это гарантированная экономия. Если кредит дешевый (ипотека под 8-10%), имеет смысл направлять часть средств в инструменты с потенциальной доходностью выше этой ставки, например, в облигации или акции.
Как быть, если один супруг против распределения и хочет все потратить?
Предложите компромисс: выделяйте фиксированный процент (например, 20-30%) на «несогласованные траты», которые можно потратить немедленно. Остальное же направляйте на стратегические цели. Также помогает визуализация: покажите партнеру, как быстро вырастет капитал, если регулярно откладывать часть премий, используя калькулятор сложных процентов.
Нужно ли учитывать инфляцию при распределении премии?
Да, инфляция «съедает» покупательную способность денег, лежащих без дела. Поэтому хранение всей премии на обычном расчетном счете невыгодно. Лучше сразу распределять средства: часть на погашение долгов (где тело долга фиксируется), часть на активы, которые растут вместе с инфляцией (недвижимость, акции компаний-бенефициаров инфляции), или на депозиты с капитализацией процентов.
Можно ли использовать премию для благотворительности?
Конечно. Включение благотворительности в схему распределения (даже небольшой суммы, 1-3%) дает мощный психологический эффект. Это учит детей щедрости и помогает взрослым чувствовать социальную значимость своих доходов. Главное - делать это осознанно, а не под давлением обстоятельств.