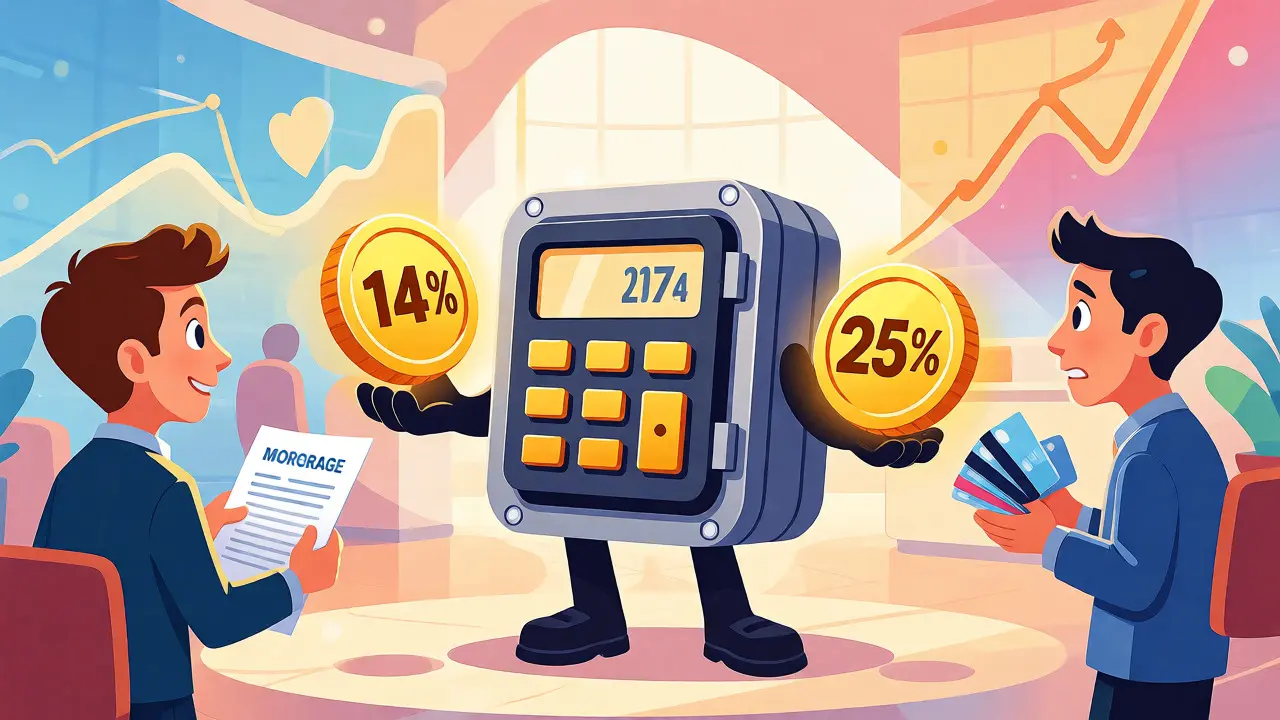
Почему один человек получает одобрение под 14%, а другой - под 25%? Разница кажется несправедливой, но за ней стоит холодная математика банковских рисков. В ноябре 2026 года рынок кредитования стабилизировался после бурных колебаний предыдущих лет, и теперь стоимость денег стала более предсказуемой. Если вы планируете брать ипотеку или потребительский заем, понимание того, из чего складывается ваш ежемесячный платеж, может сэкономить сотни тысяч рублей на дистанции срока.
Кратко о главном
- Ключевая ставка ЦБ РФ (сейчас около 16,5%) - это фундамент, на котором банки строят свои тарифы, но не единственная переменная.
- Зарплатный клиент всегда получает ставку ниже рыночной на 2-4 процентных пункта благодаря подтвержденному доходу.
- Страхование жизни часто выгоднее, чем отказ от него: экономия на процентах обычно превышает стоимость полиса при сроке кредита свыше 3 лет.
- Срок кредита напрямую влияет на ставку: чем дольше платите, тем выше риск для банка и дороже деньги.
- Цифровые банки и скоринг на основе больших данных позволяют получать персональные предложения, которые могут быть на 10-12 пунктов ниже стандартных.
Что такое реальная стоимость кредита и почему она отличается от рекламы
Когда вы видите баннер «Ставка от 9,9%», это еще не значит, что вам дадут такие условия. Процентная ставка по кредиту - это цена, которую вы платите банку за использование его денег, выраженная в процентах годовых от суммы долга. Но конечная нагрузка зависит от множества скрытых факторов. Банки обязаны раскрывать полную стоимость кредита (ПСК), которая включает все комиссии и обязательные страховки. Однако базовая ставка формируется еще до того, как вы подадите заявку.
Главный регулятор здесь - Центральный банк России. Его решения диктуют стоимость денег для всей экономики. Когда инфляция растет, ЦБ повышает ключевую ставку минимальную процентную ставку, по которой коммерческие банки получают деньги у ЦБ. Это делает кредиты дорогими, чтобы охладить спрос и сдержать рост цен. В октябре 2025 года регулятор снизил ключевую ставку до 16,5%, что стало сигналом для рынка к постепенному смягчению условий. Но помните: годовая ставка по кредиту никогда не будет ниже ключевой, кроме случаев госпрограмм поддержки.
Александр Морозов, главный экономист Альфа-Банка, отмечает, что ключевая ставка определяет примерно 65-70% от конечной стоимости кредита для клиента. Остальные проценты - это маржа банка, покрытие операционных расходов и премия за риск невозврата именно вашего платежа. Поэтому два человека с одинаковым доходом могут получить разные ставки, если их кредитные истории различаются.
Как тип кредита влияет на вашу ставку
Не все долги стоят одинаково дорого. Чем меньше рисков для банка, тем ниже ставка. Ипотека считается самым безопасным продуктом, потому что квартира служит залогом. Если вы перестанете платить, банк продаст недвижимость и вернет свои деньги. Поэтому средняя ставка по ипотеке в 2024-2026 годах держится в районе 8,5-12%, даже когда ключевая ставка высокая.
С потребительскими кредитами ситуация иная. Здесь нет залога, поэтому банк рискует больше. Средняя ставка по потребкредитам без обеспечения составляет около 18,7% годовых. А кредитные карты - самый дорогой инструмент. Ставки там могут достигать 35%, так как банк предоставляет вам revolving-лимит (возможность постоянно занимать и возвращать деньги) и беспроцентный период.
| Тип кредита | Средняя ставка (%) | Обеспечение | Уровень риска для банка |
|---|---|---|---|
| Ипотека (вторичное жилье) | 8,5 - 11,0 | Залог недвижимости | Низкий |
| Автокредит | 12,0 - 15,0 | Залог автомобиля | Средний |
| Потребительский кредит | 16,0 - 19,0 | Нет / Поручительство | Высокий |
| Кредитная карта | 25,0 - 35,0 | Нет | Очень высокий |
Заметили закономерность? Наличие залога снижает ставку почти вдвое. Если вы берете крупную сумму (более 1 млн рублей), некоторые банки готовы дать скидку в 1-3 процентных пункта, считая таких клиентов более надежными. Но есть нюанс: срок кредитования тоже играет роль. Увеличение срока на год может поднять ставку на 1,5-2,5 пункта, так как вероятность дефолта со временем растет.
Личные факторы: что банк смотрит в вашей анкете
Макроэкономика задает тон, но ваша личная история решает мелодию. Исследования Московской школы управления Сколково показывают, что стабильная работа и «белая» зарплата позволяют снизить ставку на 3-5 процентных пунктов. Почему? Потому что банку проще проверить доходы через налоговую службу, и риск мошенничества минимален.
Второй важный элемент - кредитная история запись о том, как заемщик выполнял обязательства по ранее взятым кредитам. Положительная репутация в Бюро кредитных историй (БКИ) дает скидку в 2-4 пункта. Если вы брали микрозаймы и гасили их вовремя, это плюс. Но если у вас много открытых карт с лимитами, банк может воспринять это как скрытую долговую нагрузку и повысить ставку.
Многие недооценивают влияние возраста и семейного положения. Молодые заемщики до 25 лет часто сталкиваются с более высокими ставками из-за отсутствия длинной кредитной истории. Зато наличие детей и имущества в собственности работает как дополнительный гарант надежности. Не стоит игнорировать и регион проживания: в Москве и Санкт-Петербурге конкуренция между банками выше, что иногда позволяет получить чуть лучшие условия, чем в небольших городах.
Стратегии получения минимальной ставки
Хотите заплатить меньше? Действуйте системно. Вот проверенные методы, которые работают в российских реалиях:
- Станьте зарплатным клиентом. Это самый простой способ снизить ставку на 2-4%. Банк видит ваши регулярные поступления и знает, что вы не исчезнете с радаров. Пользователь CreditSeeker2024 на Banki.ru поделился опытом: после перевода зарплаты в Сбербанк ему одобрили кредит под 11,5% вместо заявленных 17,9%.
- Предоставьте полный пакет документов. Справка 2-НДФЛ и выписка по счетам за год повышают доверие банка. Ольга Петрова, консультант Сбербанка, советует не скрывать источники дохода. Чем прозрачнее ваша финансовая картина, тем меньше рисковая надбавка.
- Рассчитайте выгоду от страхования. Банки часто предлагают скидку 1,5-2,5% за оформление страховки жизни и здоровья. Многие отказываются, считая это навязыванием. Но статистика Росстраха говорит об обратном: при сроке кредита более 3 лет экономия на процентах обычно перекрывает стоимость полиса. Однако внимательно читайте договор: если вы потеряете работу, страховая должна покрыть платежи, иначе смысл теряется.
- Сравнивайте предложения в 3-5 банках. Используйте калькуляторы ЦБ РФ. Разница в условиях может казаться незначительной (0,5%), но на сумме в 300 000 рублей за 3 года это экономия около 23 500 рублей.
Еще один лайфхак - досрочное погашение. Хотя формально ставка не меняется, сокращение тела долга быстрее уменьшает общую переплату. Некоторые банки разрешают частичное досрочное погашение без комиссий, что эффективно снижает эффективную стоимость кредита.
Риски и подводные камни
Гонка за низкой ставкой может обернуться ловушкой. Главный враг - скрытые комиссии. По данным опросов Banki.ru, 32% негативных отзывов связаны именно с ними. Например, комиссия за выдачу кредита, обслуживание счета или страхование имущества, которое вам не нужно. Всегда запрашивайте график платежей и полную стоимость кредита (ПСК) до подписания договора.
Осторожно относитесь к акциям «0% годовых». Часто это маркетинговый ход, где стоимость кредита заложена в цену товара или в высокую ежемесячную комиссию. Проверяйте, действительно ли вы не переплачиваете.
Также учитывайте макроэкономические риски. Если инфляция снова разгонится, ЦБ может поднять ключевую ставку, и новые кредиты станут дороже. Но ваши старые договоры с фиксированной ставкой останутся неизменными. Плавающие ставки привязаны к ключевой и могут расти, что увеличит вашу ежемесячную нагрузку. В текущих условиях лучше выбирать фиксированные ставки, если вы боитесь волатильности.
Часто задаваемые вопросы
Может ли банк отказать в кредите, если у меня хорошая кредитная история?
Да, может. Хорошая история - это лишь один из критериев. Банк также оценивает уровень долговой нагрузки (ПДН). Если ваши ежемесячные платежи по всем долгам превышают 50-60% дохода, вам откажут, даже если просрочек никогда не было. Также причиной отказа может стать отсутствие официального трудоустройства или слишком короткий стаж на последнем месте работы.
Стоит ли брать страховку жизни для снижения ставки?
Это зависит от срока кредита и состояния здоровья. При коротких кредитах (до 1-2 лет) страховка часто невыгодна, так как ее стоимость сопоставима с экономией на процентах. Для долгосрочных займов (ипотека, автокредиты на 5+ лет) страховка обычно выгодна. Главное - убедиться, что страховой случай четко прописан в договоре, и компания имеет лицензию ЦБ РФ.
Как ключевая ставка ЦБ влияет на уже взятый кредит?
Если у вас кредит с фиксированной ставкой, изменения ключевой ставки не повлияют на ваш ежемесячный платеж. Вы будете платить те же проценты до конца срока. Если же ставка плавающая (чаще встречается в корпоративных кредитах или некоторых ипотеках), то при росте ключевой ставки ваш платеж увеличится, а при падении - уменьшится.
Почему ставки в разных банках отличаются так сильно?
Разница обусловлена стоимостью фондирования каждого конкретного банка. Крупные игроки вроде Сбера или ВТБ имеют дешевые депозиты населения, поэтому могут позволить себе низкие ставки. Мелкие банки привлекают деньги дороже и закладывают эту разницу в кредитный продукт. Также на ставку влияет агрессивность маркетинговой политики банка и его потребность в новых клиентах в данный момент.
Как улучшить кредитную историю быстро?
Быстро исправить плохую историю сложно, но можно. Оформите небольшую кредитную карту с небольшим лимитом и активно пользуйтесь ею, гася задолженность в льготный период. Через 3-6 месяцев активных платежей без просрочек ваш скоринговый балл начнет расти. Также избегайте частых заявок на кредиты за короткий срок, так как каждый запрос фиксируется в БКИ и может временно снизить рейтинг.